如何计算自动钢卷缠绕机的投资回报率
投资回报率模型只有在比较当前流程和未来流程时才有用,且必须使用相同的边界条件、货币单位、时间范围和衡量标准。机器的报价或最快周期并不能作为投资回报率的衡量指标。
对于一台自动钢卷包装机而言,首先要考虑投资决策:是替换人工工位、缓解已确定的瓶颈、提升既定的包装效果、降低已记录的风险敞口,还是新建一条生产线。每个目标都会影响模型中应包含的内容。本文提供了一个透明的计算框架;但如果没有买方的实际数据和财务审查,本文不会估算项目的投资回报期。
在增加福利之前,先确定基准线
在约定的时间段内,记录当前的生产流程和卷材数量。记录已验收的卷材、产品组合、包装规格、直接和间接人工活动、已发放和已浪费的材料、返工、损坏或索赔证据、计划内和计划外停机时间、公用设施、维护以及包装站以外的限制因素。
在数据收集之前编写测量字典。例如,定义“合格线圈”、经过时间的起始点和结束点、哪些情况算作干预,以及排队时间是否在测量范围内。如果在测量过程中更改了基线定义,则无法进行财务比较。
计算总初始投资,而不仅仅是生产线。
初始投资可能包括报价中的设备、可选配置、工程设计、运输、保险、适用税费/关税、地基、公用设施、安全措施、控制系统集成、安装、调试、培训、验证以及客户方责任。请记录报价日期、货币、交货方式、有效期、包含项目、排除项目以及意外情况处理方式。
不要将初步预算、最终合同价格和未经批准的现场施工费用合并成一个看似精确的数字。务必保持每项费用来源和状态的可见性。
在财务部门确认节省之前,将劳动力福利视为释放的产能。
首先统计活动时间,而非人员数量。衡量哪些任务被移除、调整或新增:例如包装、线圈移动、薄膜补充、检验、异常响应、维护协调、质量放行和返工。只有在组织确认这些工时将如何利用后,才能将工时转换为年度值。
如果员工是被重新分配工作而不是被裁员,则应称之为释放产能或重新部署劳动力,而不是节省现金。任何新增的监督、维护或技术支持需求都应计入未来成本。
分别衡量材料、产能、质量和风险收益
实质性效益需要进行受控比较:相同或可比的线圈数量、经批准的包装标准、发放/退货/浪费核算以及规定的观察期。产能效益需要实际需求或已确定的避免成本;未使用的理论产量不构成收入。质量、损坏和索赔的影响需要有日期的基线证据以及明确的变更归因方法。安全性和人体工程学效益应保留在单独的决策记录中,除非财务部门批准的方法和证据允许进行评估。
将这些类别分开,可以防止一个不确定的说法夸大整个基本情况。
包括年度运营成本和拥有成本
未来状态成本可能包括电力、压缩空气、包装材料、计划维护、易损件、备件、服务、软件/支持、培训、计划停机时间和剩余的人工工作。使用已测量的消耗量或已记录的计算假设;额定功率本身并不等同于实际能耗。成本上涨、交换效应和一次性回收工作应根据组织的财务政策进行处理。
使用简单的公式,但要明确边界。
展望一年:
- 年度净收益 = 已记录的年度收益 - 已记录的年度未来状态成本。
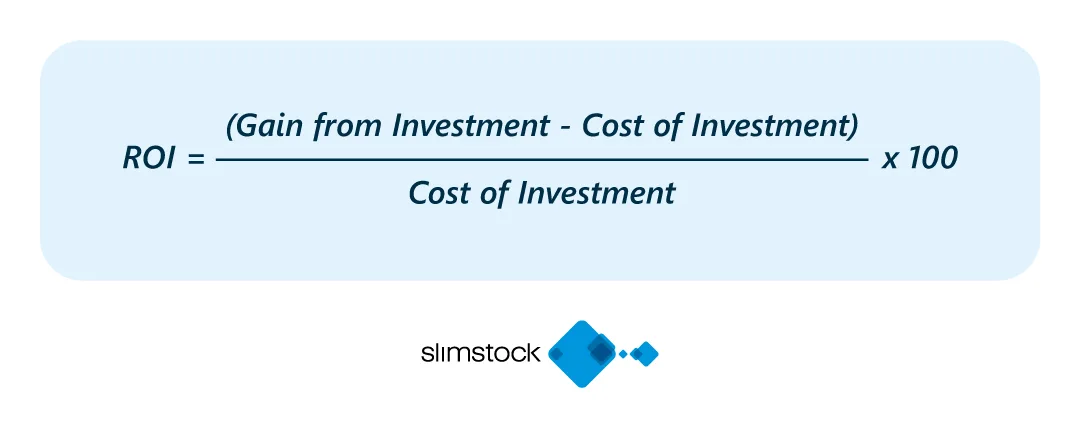
- 简单投资回收期 = 总初始投资 ÷ 年度净收益,仅当年度净收益为正且投入边界完整时才成立。
- 简单投资回报率 = 年度净收益 ÷ 总初始投资。
这些公式并非保证结果。它们不能取代折现现金流分析、税务处理、融资、机会成本或公司审批规则。对于多年期方案,应先确定研究周期和折现假设,然后对基准方案和备选方案始终使用经财务审核的折现现金流或净现值模型。
对决策进行压力测试
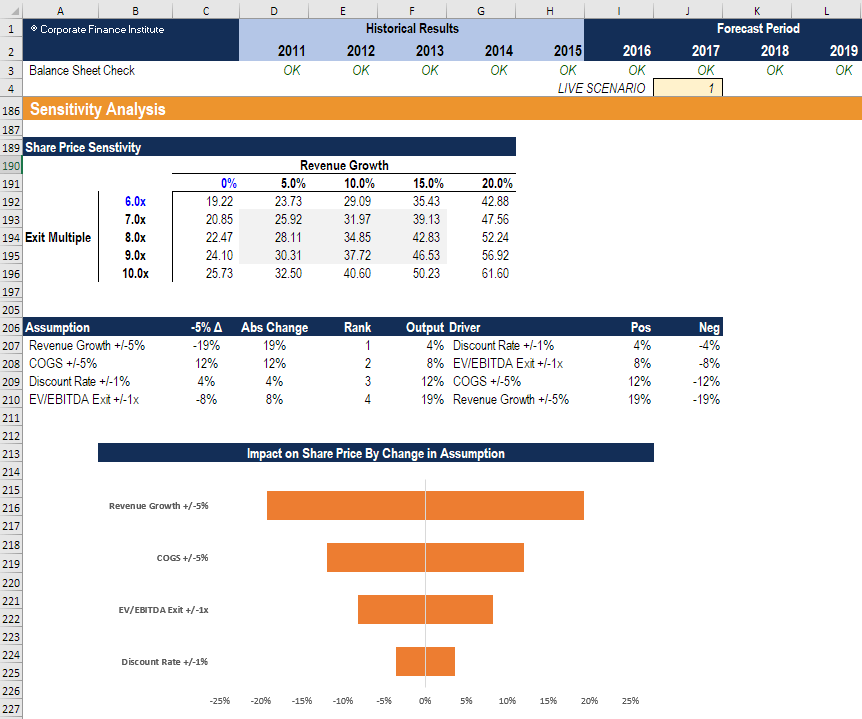
至少运行保守情景、基础情景和改进情景。仅改变合理的输入参数,例如可接受的线圈产量、释放的劳动力处理方式、材料用量、安装成本、利用率、维护成本和停机时间。测试产量下降、未裁员、材料用量未改善、需求缺失或安装成本增加等情况。
指出哪些变量对结果影响最大。仅在改进方案下才成立的结果并非可靠的投资结论。
安装后验证
调试前确定未来状态测量计划:盘管数量、验收标准、启动/结束时间、运行周期、所有者、排除项和审查日期。经过适当的稳定期后,将已批准的预测数据与实际数据进行比较,并在计划的里程碑节点再次进行比较。修正模型,而不是坚持其最初的假设。
下一步的实际操作是创建基准工作簿和范围控制报价对比表,然后请运营、维护、质量、工程和财务部门批准输入范围。只有这样,团队才能计算项目投资回报率。
视觉细节
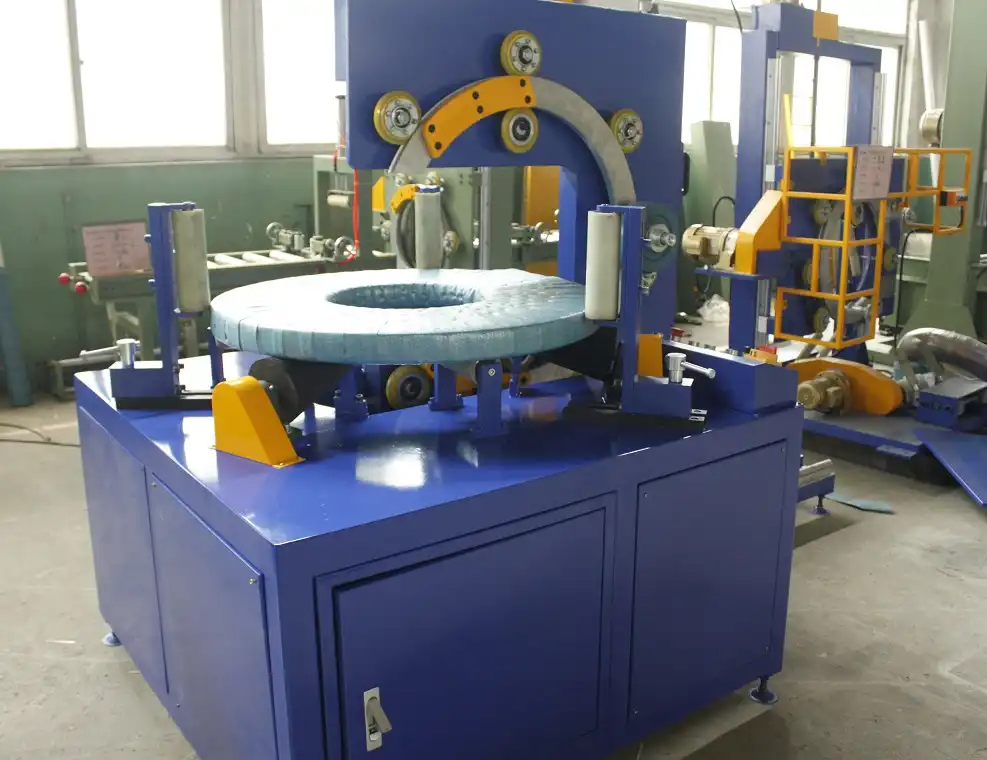
按一下放大
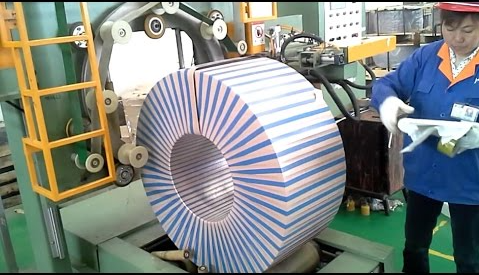
按一下放大

按一下放大

按一下放大
观看它是如何运作的
了解我们的自动化包装解决方案如何优化您的生产线效率。本视频演示了旨在提供最大限度保护的无缝操作流程。
行业领军 钢铁厂及行业领军企业
全球制造商信赖FHOPE重型包装设备


准备好优化您的包装生产线了吗?
获取包含投资回报率分析的定制报价。我们的工程师将在 24 小时内回复。
- 免费版面设计
- 全球安装支持
- 包含 2 年保修
您的信息安全无虞,绝不会被泄露。
相关机器
钢卷包装线
查看详细信息→
立式卷材包装线
查看详细信息→
软管卷包装线
查看详细信息→
铜卷包装线
查看详细信息→
线卷包装线
查看详细信息→
面板包装线
查看详细信息→
管装袋机
查看详细信息→
铝型材包装线
查看详细信息→
FHOPE管材自动捆扎线
查看详细信息→
自动管材捆扎线
查看详细信息→
全自动钢管捆扎机
查看详细信息→
FHOPE全自动钢管包装机
查看详细信息→
全自动塑料管材捆扎包装线
查看详细信息→
自动PPR/PVC管装袋线
查看详细信息→
塑料管袋包装机
查看详细信息→
轮胎包装机 FPT-200
查看详细信息→
轮胎包装机 FPT-300
查看详细信息→
轮胎包装机 FPT-400
查看详细信息→
电缆盘卷包装机-FPCA100
查看详细信息→