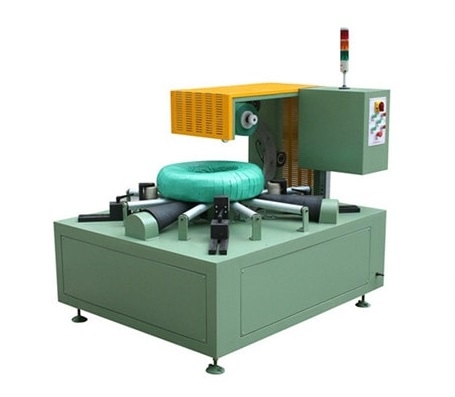
Cách đánh giá lợi tức đầu tư (ROI) cho máy quấn cuộn thép tự động
Trước khi đầu tư vào hệ thống tự động hóa đóng gói cuộn thép, hãy hiểu cách đo lường tác động tài chính một cách chính xác. Tìm hiểu cách phân tích chi phí nhân công, vật liệu, năng lực sản xuất, chất lượng, bảo trì và những thay đổi trong vận hành để tạo ra một đánh giá ROI minh bạch cho dự án đóng gói của bạn.
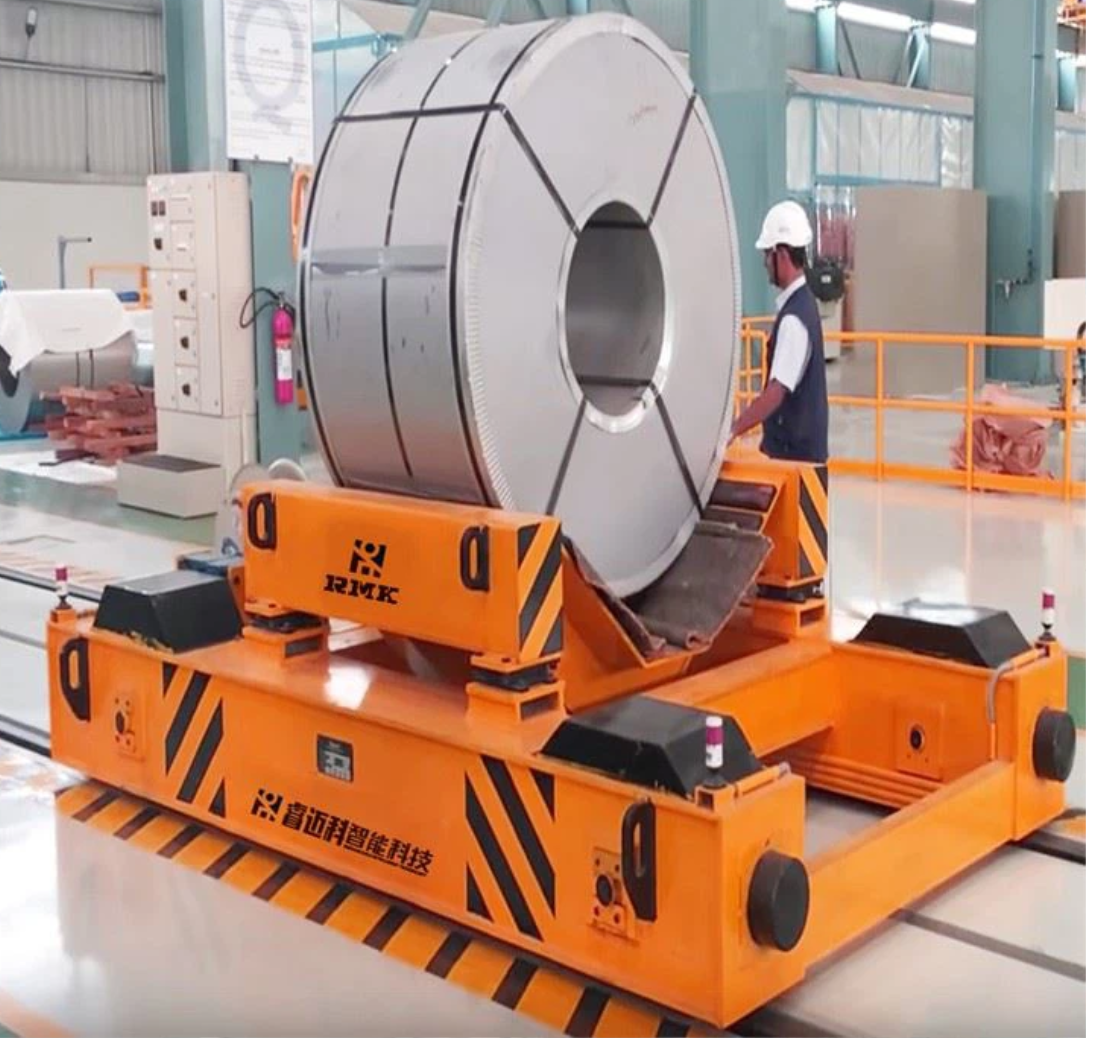
Cách tính toán lợi tức đầu tư (ROI) của máy quấn cuộn thép tự động
Cách tính toán lợi tức đầu tư (ROI) của máy quấn cuộn thép tự động
Mô hình ROI chỉ hữu ích khi so sánh một quy trình hiện tại đã được xác định với một quy trình tương lai đã được xác định, sử dụng cùng ranh giới, đơn vị tiền tệ, thời gian và quy tắc đo lường. Giá niêm yết của máy móc hoặc chu kỳ nhanh nhất không phải là kết quả ROI.
Đối với máy quấn cuộn thép tự động, hãy bắt đầu bằng quyết định đầu tư: thay thế trạm làm việc thủ công, giải quyết điểm nghẽn đã được đo lường, cải thiện kết quả đóng gói đã được xác định, giảm thiểu rủi ro đã được ghi nhận, hoặc xây dựng dây chuyền mới. Mỗi mục tiêu sẽ thay đổi những gì cần có trong mô hình. Bài viết này cung cấp một khung tính toán minh bạch; nó không ước tính thời gian hoàn vốn của dự án nếu không có dữ liệu thực tế và đánh giá tài chính của người mua.
Xác định mức cơ sở trước khi thêm bất kỳ lợi ích nào.
Ghi chép lại quy trình hiện tại trong khoảng thời gian đã thỏa thuận và số lượng cuộn dây. Ghi lại số cuộn dây được chấp nhận, chủng loại sản phẩm, thông số kỹ thuật đóng gói, hoạt động lao động trực tiếp và gián tiếp, vật liệu đã cấp phát và bị lãng phí, công việc làm lại, bằng chứng về hư hỏng hoặc khiếu nại, thời gian ngừng hoạt động theo kế hoạch và ngoài kế hoạch, chi phí tiện ích, bảo trì và các hạn chế bên ngoài trạm đóng gói.
Hãy lập một từ điển đo lường trước khi thu thập dữ liệu. Ví dụ, định nghĩa "cuộn dây được chấp nhận", điểm bắt đầu/kết thúc của thời gian trôi qua, những gì được tính là một sự can thiệp, và liệu thời gian chờ đợi có nằm trong phạm vi đo hay không. Một đường cơ sở mà định nghĩa thay đổi giữa chừng sẽ không thể hỗ trợ việc so sánh về mặt tài chính.
Tính toán tổng vốn đầu tư ban đầu, không chỉ riêng dây chuyền máy móc.
Chi phí đầu tư ban đầu có thể bao gồm thiết bị được báo giá, các tùy chọn, kỹ thuật, vận chuyển, bảo hiểm, thuế/phí (nếu có), móng, tiện ích, công tác an toàn, tích hợp hệ thống điều khiển, lắp đặt, vận hành thử, đào tạo, thẩm định và trách nhiệm của khách hàng. Ghi lại ngày báo giá, đơn vị tiền tệ, phương thức giao hàng, hiệu lực, các khoản bao gồm, các khoản loại trừ và cách xử lý dự phòng.
Không nên gộp ngân sách sơ bộ, giá hợp đồng cuối cùng và các công việc chưa được phê duyệt tại công trường thành một con số có vẻ chính xác. Hãy công khai từng nguồn thu và tình trạng của mỗi khoản thu.
Coi trợ cấp lao động như năng lực được giải phóng cho đến khi bộ phận tài chính xác nhận khoản tiết kiệm.
Hãy bắt đầu bằng thời gian thực hiện hoạt động, chứ không phải số lượng nhân viên. Đo lường những nhiệm vụ nào bị loại bỏ, di chuyển hoặc thêm vào: đóng gói, di chuyển cuộn dây, bổ sung màng phim, kiểm tra, xử lý sự cố, phối hợp bảo trì, phê duyệt chất lượng và làm lại. Chỉ chuyển đổi số giờ thành giá trị hàng năm khi tổ chức đã xác nhận cách thức sử dụng số giờ đó.
Nếu nhân viên được điều chuyển sang vị trí khác thay vì bị cắt giảm, hãy gọi đó là năng lực được giải phóng hoặc lao động được tái bố trí — chứ không phải là tiết kiệm tiền mặt. Bao gồm bất kỳ yêu cầu giám sát, bảo trì hoặc hỗ trợ kỹ thuật mới nào vào chi phí trạng thái tương lai.
Đo lường riêng biệt các lợi ích về vật liệu, năng lực, chất lượng và rủi ro.
Lợi ích vật chất cần được so sánh có kiểm soát: số lượng cuộn dây tương đương hoặc giống nhau, tiêu chuẩn đóng gói được phê duyệt, hạch toán xuất/trả/thải và thời gian quan sát được xác định rõ. Lợi ích về năng lực sản xuất đòi hỏi nhu cầu thực tế hoặc chi phí tránh được đã được xác định; sản lượng lý thuyết không sử dụng không được tính là doanh thu. Ảnh hưởng về chất lượng, hư hỏng và khiếu nại cần có bằng chứng cơ sở theo ngày tháng và phương pháp rõ ràng để xác định nguyên nhân thay đổi. Lợi ích về an toàn và công thái học nên được ghi nhận trong hồ sơ quyết định riêng biệt trừ khi có phương pháp và bằng chứng được bộ phận tài chính phê duyệt cho phép định giá.
Việc tách biệt các danh mục này giúp tránh trường hợp một tuyên bố không chắc chắn làm tăng toàn bộ số liệu cơ bản.
Bao gồm chi phí vận hành và sở hữu hàng năm.
Chi phí trạng thái tương lai có thể bao gồm điện năng, khí nén, vật liệu đóng gói, bảo trì định kỳ, phụ tùng hao mòn, phụ tùng thay thế, dịch vụ, phần mềm/hỗ trợ, đào tạo, thời gian ngừng hoạt động theo kế hoạch và công việc thủ công còn lại. Sử dụng mức tiêu thụ đo được hoặc các giả định tính toán được ghi chép lại; công suất định mức không phản ánh mức tiêu thụ năng lượng thực tế. Xử lý việc tăng giá, ảnh hưởng của tỷ giá hối đoái và công việc khắc phục một lần theo chính sách tài chính của tổ chức.
Sử dụng các công thức đơn giản, nhưng phải nêu rõ giới hạn.
Để có cái nhìn tổng quan trong một năm:
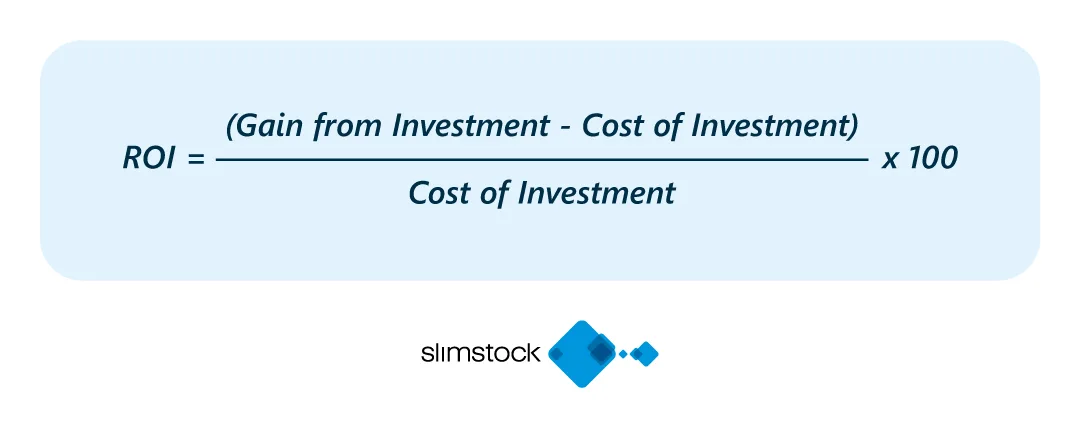
- Lợi ích ròng hàng năm = Lợi ích hàng năm được ghi nhận − Chi phí trạng thái tương lai hàng năm được ghi nhận.
- Thời gian hoàn vốn đơn giản = tổng vốn đầu tư ban đầu ÷ lợi nhuận ròng hàng năm, chỉ khi lợi nhuận ròng hàng năm dương và ranh giới đầu vào đã hoàn tất.
- ROI đơn giản = Lợi ích ròng hàng năm ÷ tổng vốn đầu tư ban đầu.
Các công thức này không phải là lời hứa chắc chắn. Chúng không thay thế phân tích dòng tiền chiết khấu, xử lý thuế, tài chính, chi phí cơ hội hoặc quy tắc phê duyệt của công ty. Đối với các phương án nhiều năm, hãy xác định thời gian nghiên cứu và các giả định chiết khấu, sau đó sử dụng mô hình dòng tiền chiết khấu hoặc NPV đã được bộ phận tài chính xem xét một cách nhất quán cho cả phương án cơ sở và phương án thay thế.
Kiểm tra độ bền của quyết định
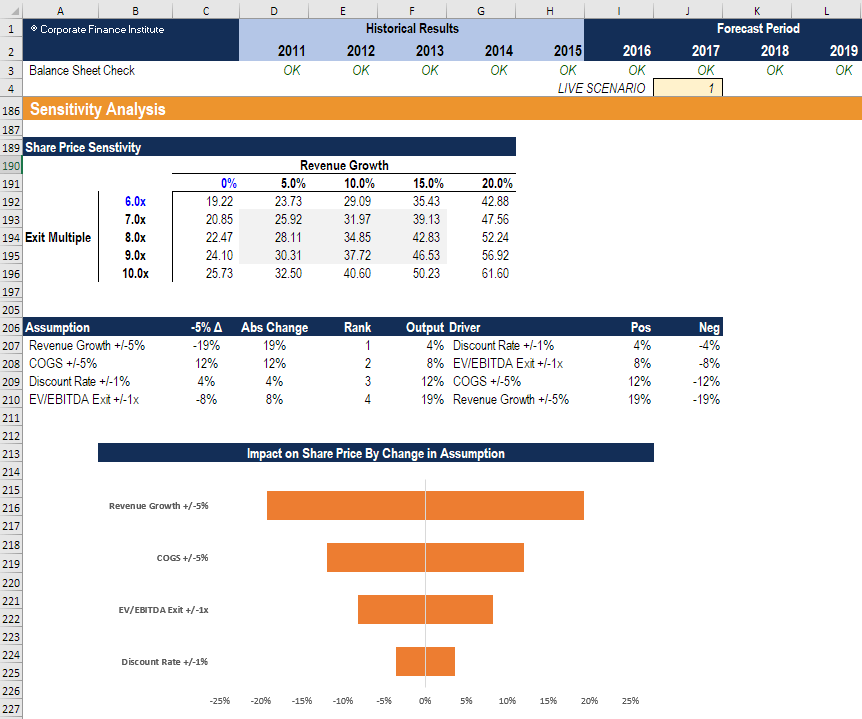
Hãy chạy ít nhất một kịch bản thận trọng, cơ bản và cải tiến. Chỉ thay đổi các yếu tố đầu vào hợp lý, chẳng hạn như khối lượng cuộn dây được chấp nhận, cách xử lý lao động được giải phóng, lượng vật liệu sử dụng, chi phí lắp đặt, hiệu suất, bảo trì và thời gian ngừng hoạt động. Kiểm tra các trường hợp khối lượng giảm, không có nhân lực nào bị cắt giảm, lượng vật liệu sử dụng không được cải thiện, không có nhu cầu hoặc chi phí lắp đặt tăng lên.
Hãy chỉ ra những biến số nào ảnh hưởng đến kết quả nhiều nhất. Một kết quả chỉ đúng trong trường hợp được cải thiện thì không phải là một kết luận đầu tư đáng tin cậy.
Xác thực sau khi cài đặt
Trước khi vận hành, cần thống nhất kế hoạch đo lường trạng thái tương lai: số lượng cuộn dây, tiêu chuẩn nghiệm thu, thời gian bắt đầu/kết thúc, thời gian vận hành, chủ sở hữu, các trường hợp loại trừ và ngày xem xét. So sánh dự báo đã được phê duyệt với dữ liệu thực tế sau một thời gian ổn định thích hợp và một lần nữa tại các mốc thời gian đã lên kế hoạch. Điều chỉnh mô hình thay vì bảo vệ các giả định ban đầu của nó.
Bước thực tế tiếp theo là tạo một bảng tính cơ sở và một bảng so sánh báo giá được kiểm soát phạm vi, sau đó yêu cầu các bộ phận vận hành, bảo trì, chất lượng, kỹ thuật và tài chính phê duyệt phạm vi đầu vào. Chỉ sau đó, nhóm mới nên tính toán lợi tức đầu tư (ROI) của dự án.
Chi tiết hình ảnh
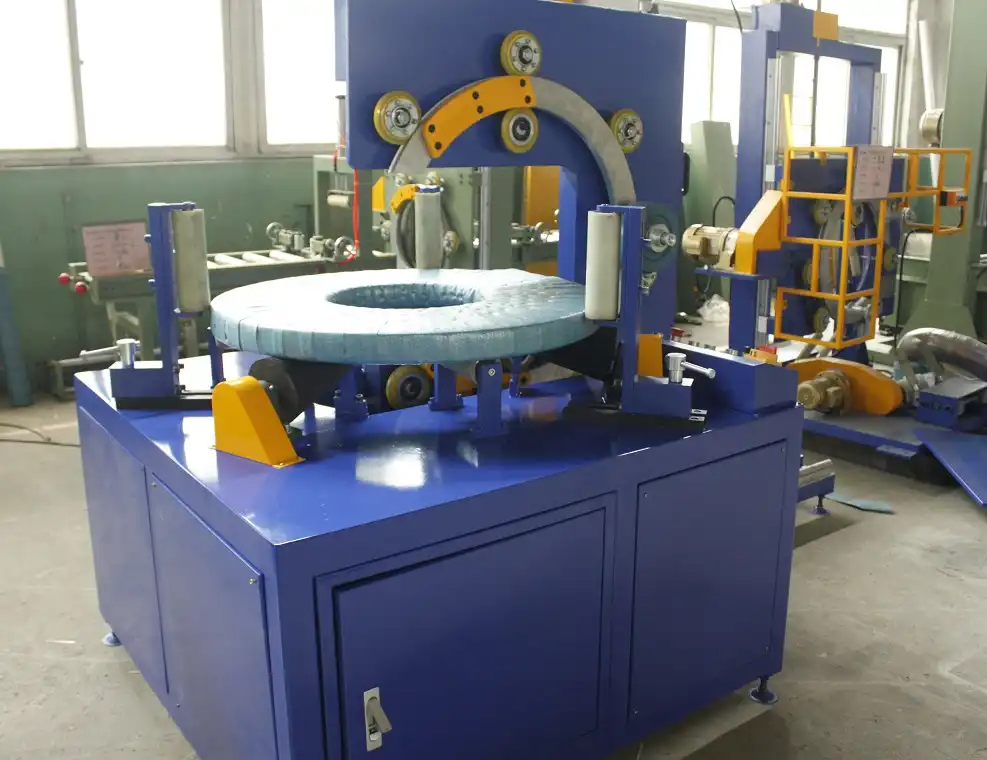
Nhấn vào đây để phóng to
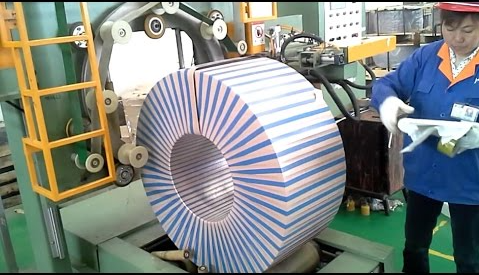
Nhấn vào đây để phóng to

Nhấn vào đây để phóng to

Nhấn vào đây để phóng to
Xem cách nó hoạt động
Khám phá cách các giải pháp đóng gói tự động của chúng tôi tối ưu hóa hiệu quả dây chuyền sản xuất của bạn. Video này minh họa hoạt động liền mạch được thiết kế để bảo vệ sản phẩm tối đa.
Được tin cậy bởi Các nhà máy thép và các nhà lãnh đạo ngành công nghiệp
Các nhà sản xuất toàn cầu tin dùng thiết bị đóng gói hạng nặng của FHOPE.


Bạn đã sẵn sàng tối ưu hóa dây chuyền đóng gói của mình chưa?
Nhận báo giá tùy chỉnh kèm phân tích lợi tức đầu tư (ROI). Kỹ sư của chúng tôi sẽ phản hồi trong vòng 24 giờ.
- Thiết kế bố cục miễn phí
- Hỗ trợ lắp đặt toàn cầu
- Bao gồm bảo hành 2 năm
Thông tin của bạn được bảo mật và sẽ không bao giờ được chia sẻ.
Máy liên quan
Dây chuyền đóng gói thép cuộn
Xem chi tiết →
Dây chuyền đóng gói cuộn dây dọc
Xem chi tiết →
Dây chuyền đóng gói cuộn dây
Xem chi tiết →
Dây chuyền đóng gói cuộn dây đồng
Xem chi tiết →
Dây chuyền đóng gói cuộn dây
Xem chi tiết →
Dây chuyền đóng gói bảng điều khiển
Xem chi tiết →
Máy đóng bao ống
Xem chi tiết →
Dây chuyền đóng gói hồ sơ nhôm
Xem chi tiết →
FHOPE Dây chuyền bó & đóng đai ống tự động
Xem chi tiết →
Dây chuyền đóng đai và bó ống tự động
Xem chi tiết →
Máy đóng đai ống thép tự động
Xem chi tiết →
Máy đóng gói ống thép tự động FHOPE
Xem chi tiết →
Dây chuyền đóng gói ống nhựa tự động
Xem chi tiết →
Dây chuyền đóng bao ống PPR / PVC tự động
Xem chi tiết →
Máy đóng gói túi ống platsic
Xem chi tiết →
Máy đóng gói săm lốp FPT-200
Xem chi tiết →
Máy đóng gói săm lốp FPT-300
Xem chi tiết →
Máy đóng gói săm lốp FPT-400
Xem chi tiết →
Máy đóng gói cuộn dây cáp-FPCA100
Xem chi tiết →