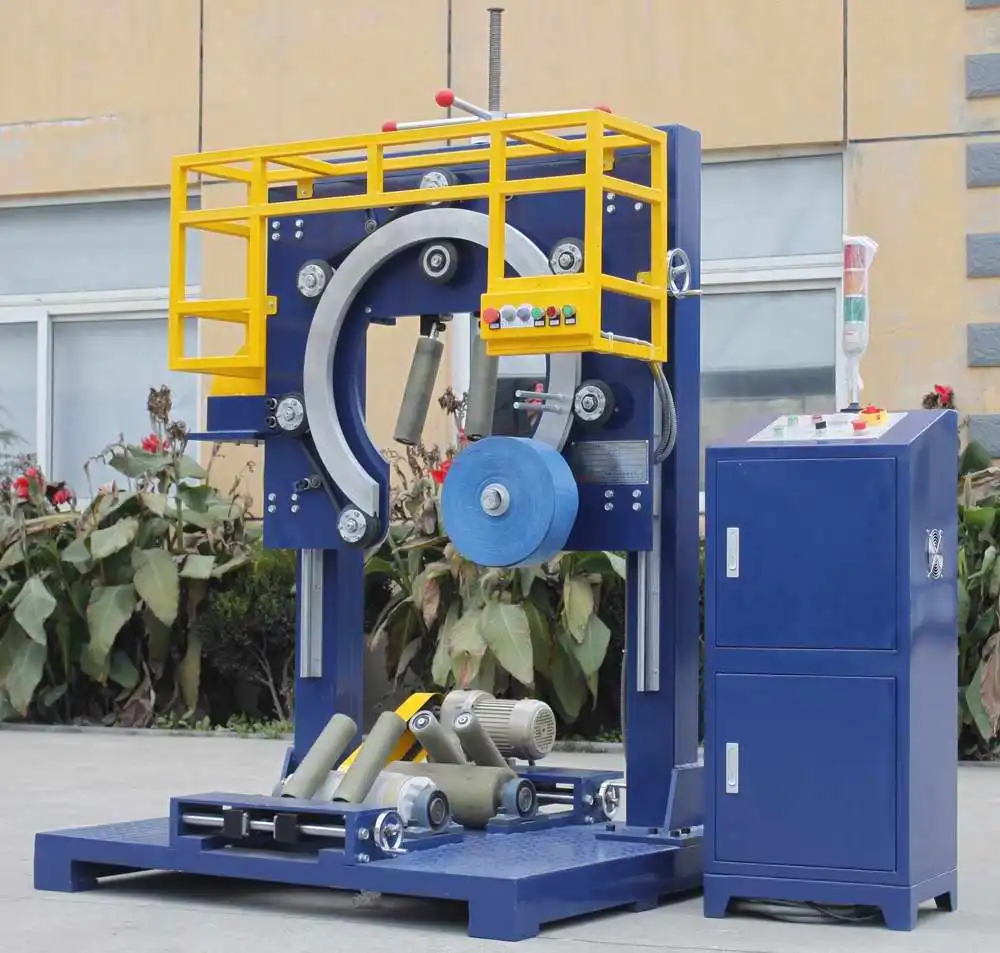
Costo della macchina avvolgitrice per bobine d'acciaio: come calcolare il costo totale di proprietà
L'acquisto di una macchina avvolgitrice per bobine d'acciaio richiede più di un semplice confronto dei prezzi. Questa guida illustra i fattori relativi al costo totale di proprietà, dai costi di avviamento a quelli di esercizio e manutenzione, aiutando i produttori a valutare i costi a lungo termine delle macchine e a prendere decisioni più consapevoli in materia di automazione.

Costo totale di proprietà di una macchina avvolgitrice per bobine d'acciaio
Costo totale di proprietà di una macchina avvolgitrice per bobine d'acciaio
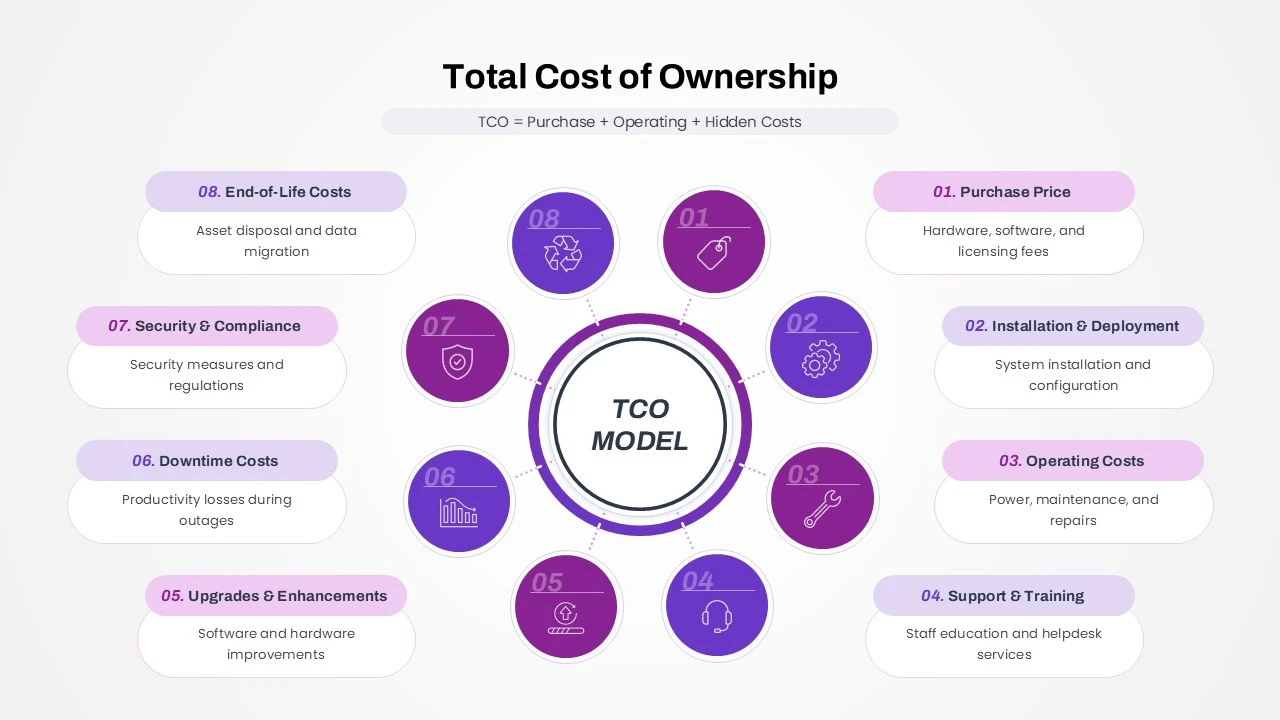
Il prezzo di acquisto rappresenta solo l'inizio del costo di un avvolgitore per bobine d'acciaio, non il totale. Un utile confronto del costo totale di proprietà (TCO) prende in considerazione i costi di acquisizione, installazione, esercizio, manutenzione, assistenza, modifica e, infine, dismissione di due alternative che svolgono la stessa funzione.
Il TCO risponde alla domanda "quanto costerà questa opzione nel periodo di studio definito?" e il ROI risponde alla domanda "quali benefici può generare l'investimento?". È importante mantenere i modelli separati. Questo articolo fornisce un quadro decisionale, non una stima dei costi, un confronto tra fornitori o un'approvazione finanziaria.
Stabilisci un unico scopo, un unico periodo e un unico limite.
Scegliere un periodo di studio coerente con le regole decisionali dell'organizzazione e specificare la data di riferimento, la valuta, la base di prezzo, il trattamento dell'inflazione e la politica di sconto. Definire se il confronto riguarda una singola macchina confezionatrice, una cella di movimentazione e confezionamento o una linea di confezionamento più ampia. Entrambe le alternative devono soddisfare gli stessi requisiti minimi di funzionalità e accettazione prima che i loro costi vengano confrontati.
Elenca tutti i costi inclusi e tutti i costi a carico di altri reparti. Se un nastro trasportatore a monte, un'interfaccia con una gru, un lavoro edile o il ruolo di un operatore non sono inclusi nell'ordine di acquisto delle apparecchiature, ma sono necessari per il funzionamento della soluzione, escluderli senza una spiegazione falsa il confronto.
Costi di acquisizione e di avvio
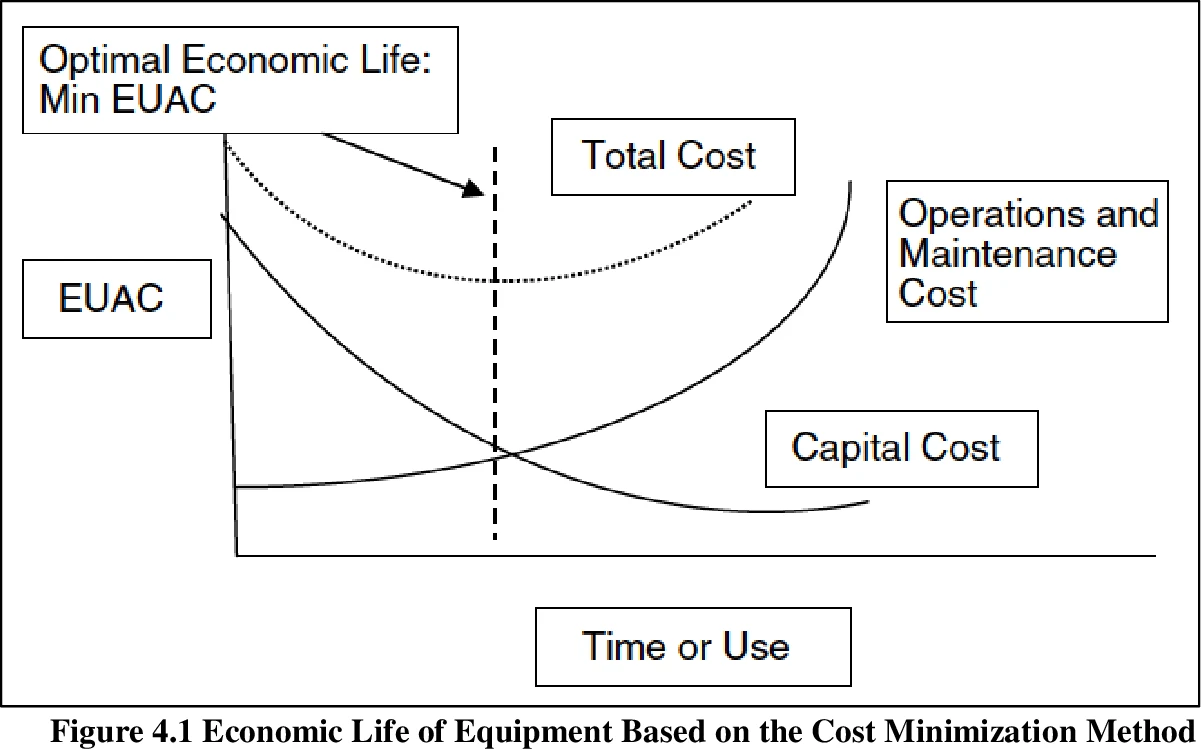
L'acquisizione può includere attrezzature, opzioni, ingegneria, trasporto, assicurazione, tasse/dazi e clausole contrattuali. L'avvio può includere fondamenta, utenze, messa in sicurezza, integrazione dei controlli, installazione, collaudo, formazione, interruzione della produzione, materiali di prova, lavori di accettazione e risorse di sollevamento/accesso fornite dal cliente.
Annotare se ciascun numero rappresenta un preventivo datato, un valore contrattuale, una stima o un budget interno approvato. Non combinare valori con valute, date, termini di consegna o revisioni dell'ambito diversi senza prima normalizzare e documentare il metodo.
Costi ricorrenti di imballaggio, utenze e manodopera
Per i materiali di imballaggio, utilizzare una popolazione di prodotti definita e tenere conto dei materiali emessi, restituiti, degli scarti, delle rilavorazioni e della base di prezzo. Per l'energia e le utenze, utilizzare, ove possibile, i consumi misurati, con un profilo di carico e ore di funzionamento dichiarati. La potenza elettrica nominale è una caratteristica di progetto, non un dato automatico di consumo annuo.
La manodopera comprende più della sola persona addetta all'imballaggio: carico, scarico, rifornimento, ispezione, gestione delle eccezioni, supervisione, recupero programmato e qualsiasi altro processo manuale rimanente. Indicare il confine dell'attività e se il costo è un costo incrementale in contanti o un costo interno allocato.
Manutenzione, ricambi, supporto e modifiche
Calcola i costi di manutenzione in base al piano di manutenzione approvato, allo storico degli interventi (ove disponibile), al costo orario della manodopera, ai pezzi di ricambio soggetti a usura, ai ricambi critici, all'assistenza esterna e alle fermate programmate. Includi software, sistemi di controllo, sicurezza informatica, obsolescenza e controllo dei parametri/documenti, se rientrano nella manutenzione del servizio previsto. Un prezzo iniziale basso può essere vanificato da lunghi tempi di consegna o da un modello di supporto che il sito non è in grado di sostenere, ma per giungere a tale conclusione è necessario fornire prove relative al fornitore effettivo, alla configurazione e al contesto operativo.
Tempi di inattività, qualità e danni richiedono un trattamento attento
Distinguere i tempi di inattività pianificati da quelli non pianificati. Per valutare la perdita di produzione, è necessario indicare la domanda effettiva, il collo di bottiglia, il percorso di recupero, il metodo di contribuzione e se la produzione persa può essere effettivamente recuperata. In assenza di tali prove, il tempo di inattività va registrato come rischio o scenario operativo, non come perdita di cassa nel costo totale di proprietà (TCO) di base.
Applica la stessa cautela a rilavorazioni, danni al prodotto, corrosione, reclami dei clienti e controlli di qualità. Utilizza registrazioni datate e un metodo di attribuzione documentato. Una fonte generica non può dimostrare che un particolare involucro impedirà una perdita specifica del progetto.
Aggiornamenti, valore residuo e pensionamento
I costi a lungo termine possono includere l'obsolescenza dei componenti, la modifica del software, l'ammodernamento, il trasferimento, lo smaltimento e gli obblighi ambientali/contrattuali. Il valore residuo può essere incerto; specificare la base di calcolo e adottare un approccio prudente in caso di scarsa evidenza. Non compensare un valore di rivendita incerto con costi operativi certi senza rendere visibile tale asimmetria.
Confronta le alternative con un metodo finanziario trasparente
Per una semplice analisi non attualizzata, sommate i costi inclusi nel periodo di studio e tenete visibile la tempistica di ciascun costo. Per un confronto attualizzato, attualizzate i costi futuri e il valore residuo utilizzando il tasso e la convenzione temporale approvati dall'organizzazione, quindi confrontate le alternative che soddisfano la stessa funzione richiesta.
Non copiare un tasso di sconto o un'ipotesi di inflazione energetica da un mercato non correlato. Utilizza la politica aziendale o una fonte approvata, registra la data di riferimento ed esegui un test di sensibilità. Il metodo è utile perché mette in luce le ipotesi, non perché produca un risultato apparentemente preciso.
Rendere la prossima azione interfunzionale
Crea un documento riassuntivo del costo totale di proprietà (TCO) di una pagina: funzione richiesta, alternative, periodo di studio, politica finanziaria, categorie di costo, responsabili dei dati, gerarchia delle fonti, date di revisione e responsabile delle decisioni. Quindi raccogli i dati in fasi successive: prima il preventivo e l'installazione, poi la baseline operativa, infine la manutenzione/assistenza e gli scenari di rischio.
Quando gli uffici acquisti, finanza, produzione, manutenzione, ingegneria e qualità approvano tutti i parametri, il confronto del costo totale di proprietà (TCO) risultante diventa un documento decisionale affidabile, anziché un semplice foglio di calcolo con costi nascosti.
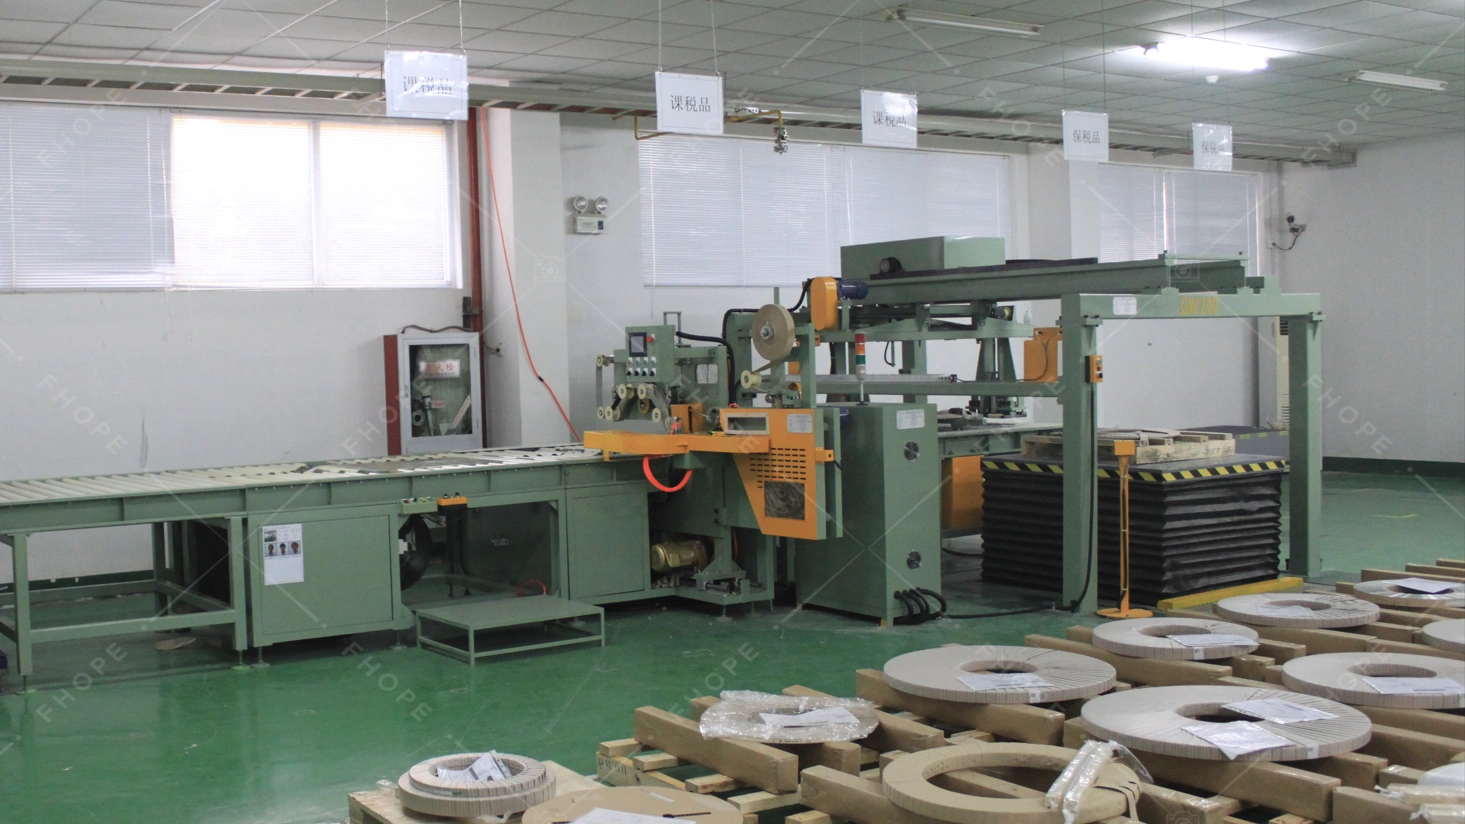
Dettagli visivi

Clicca per ingrandire

Clicca per ingrandire

Clicca per ingrandire
Clicca per ingrandire
Guarda come funziona
Scopri come le nostre soluzioni di confezionamento automatizzate ottimizzano l'efficienza della tua linea di produzione. Questo video illustra il funzionamento impeccabile, progettato per la massima protezione.
Fidati da Acciaierie e leader del settore
I produttori globali si affidano alle attrezzature per imballaggio per impieghi gravosi di FHOPE


Pronti a ottimizzare la vostra linea di confezionamento?
Richiedi un preventivo personalizzato con analisi del ROI. I nostri tecnici risponderanno entro 24 ore.
- Progettazione di layout gratuita
- Supporto per l'installazione globale
- 2 anno di garanzia inclusa
Le tue informazioni sono al sicuro e non verranno mai condivise.
Macchine correlate

Linee di confezionamento bobine personalizzate: riduzione del 90% della manodopera
Visualizza dettagli →
Serie di linee di confezionamento per bobine di rame - Confezionamento completamente automatizzato
Visualizza dettagli →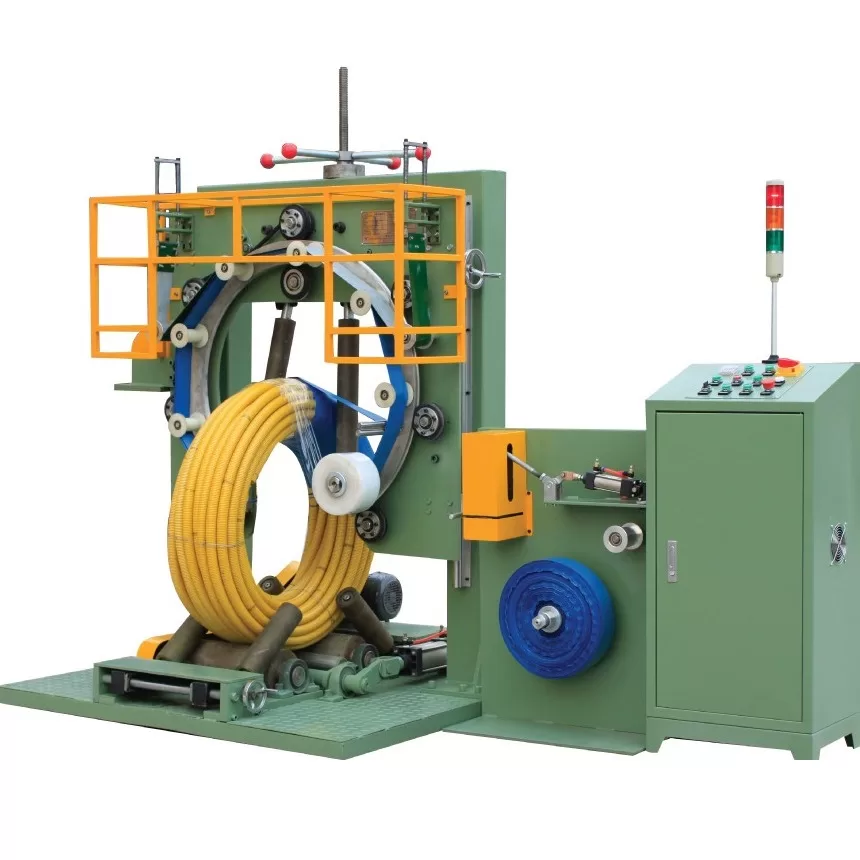
Macchina avvolgitrice per bobine di tubi
Visualizza dettagli →
Linee di imballaggio semiautomatiche e completamente automatiche per bobine di acciaio D
Visualizza dettagli →
Integrazione dati per linee di confezionamento automatico di bobine con ERP/ME
Visualizza dettagli →
Soluzione chiavi in mano: taglio e imballaggio bobine completamente automatizzati
Visualizza dettagli →
Guida del carrello portabobine per l'integrazione del riavvolgitore di bobine con
Visualizza dettagli →
Come evitare che le bobine vengano raccolte e perse insieme nella bobina
Visualizza dettagli →
Linea di confezionamento di rotoli e bobine metalliche
Visualizza dettagli →
Macchina avvolgitrice per bobine metalliche in India
Visualizza dettagli →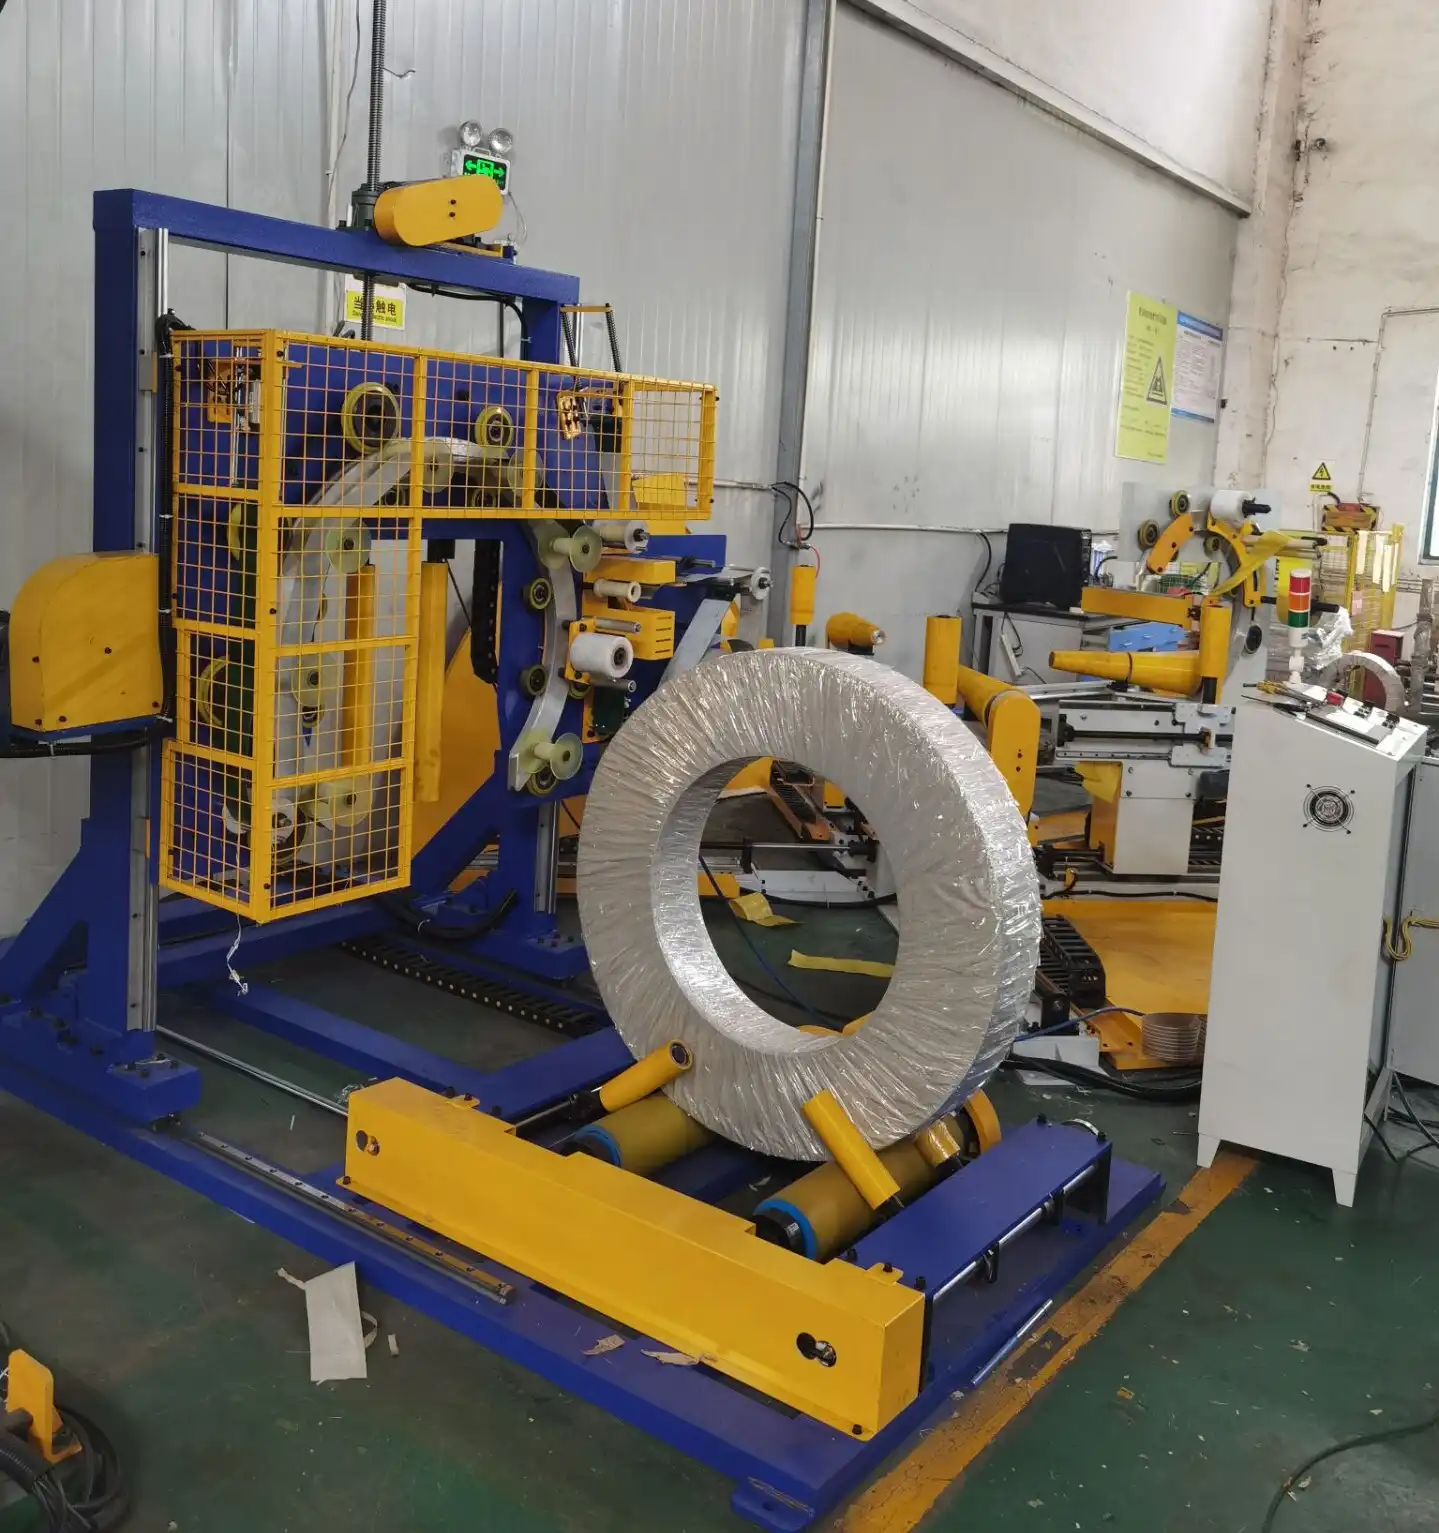
Macchina avvolgitrice a spirale in Vietnam
Visualizza dettagli →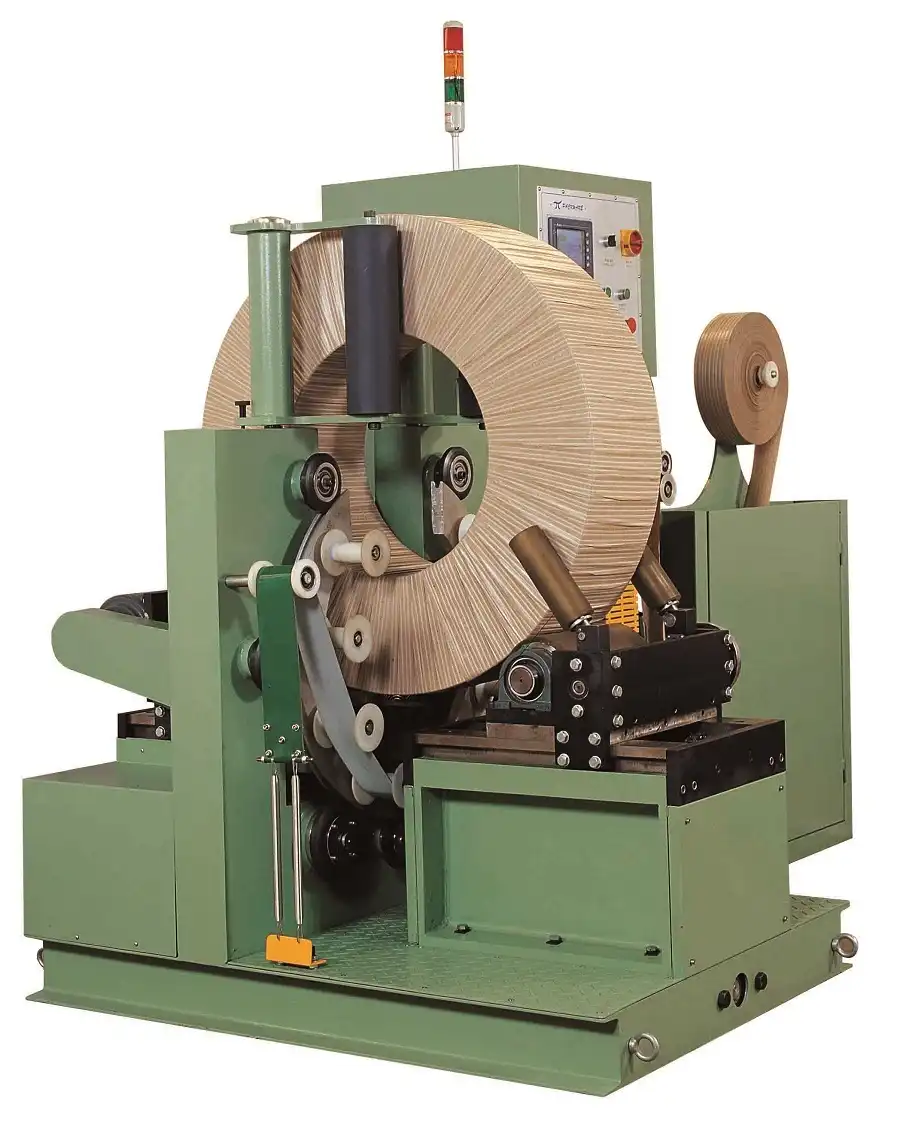
Macchina avvolgitrice a spirale in Thailandia
Visualizza dettagli →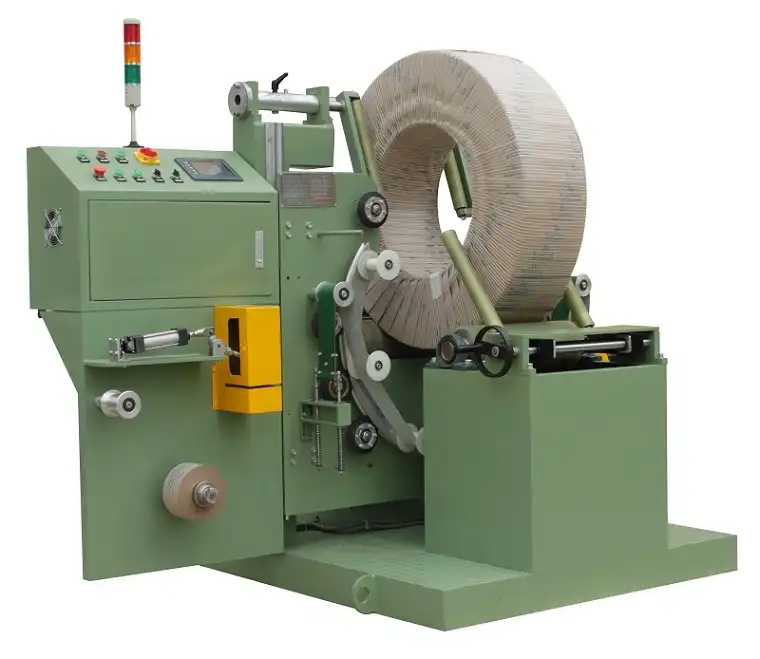
Macchina avvolgitrice a bobina a Singapore
Visualizza dettagli →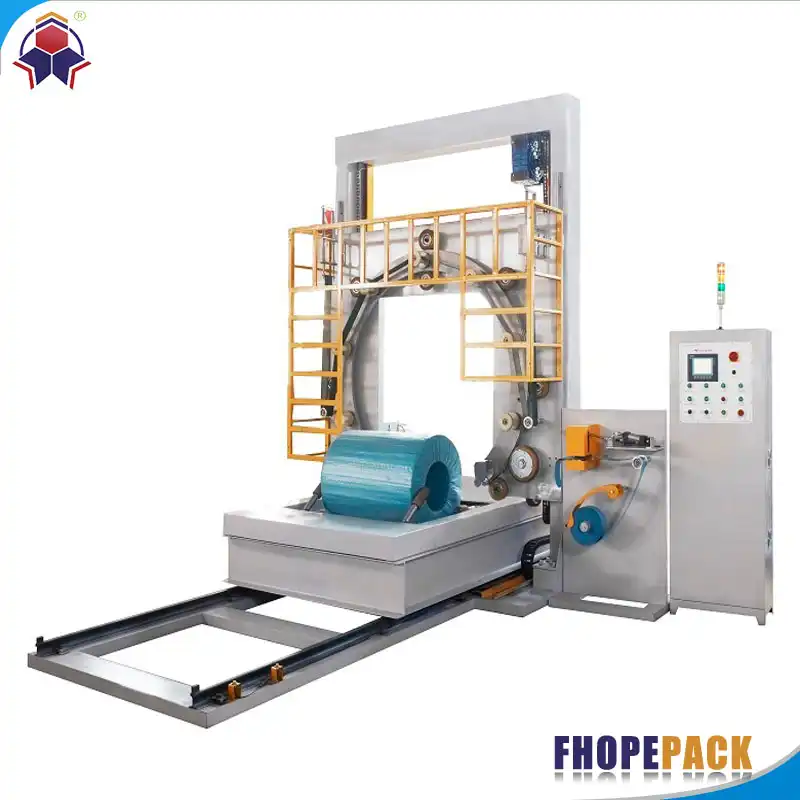
Macchina avvolgitrice a spirale nelle Filippine
Visualizza dettagli →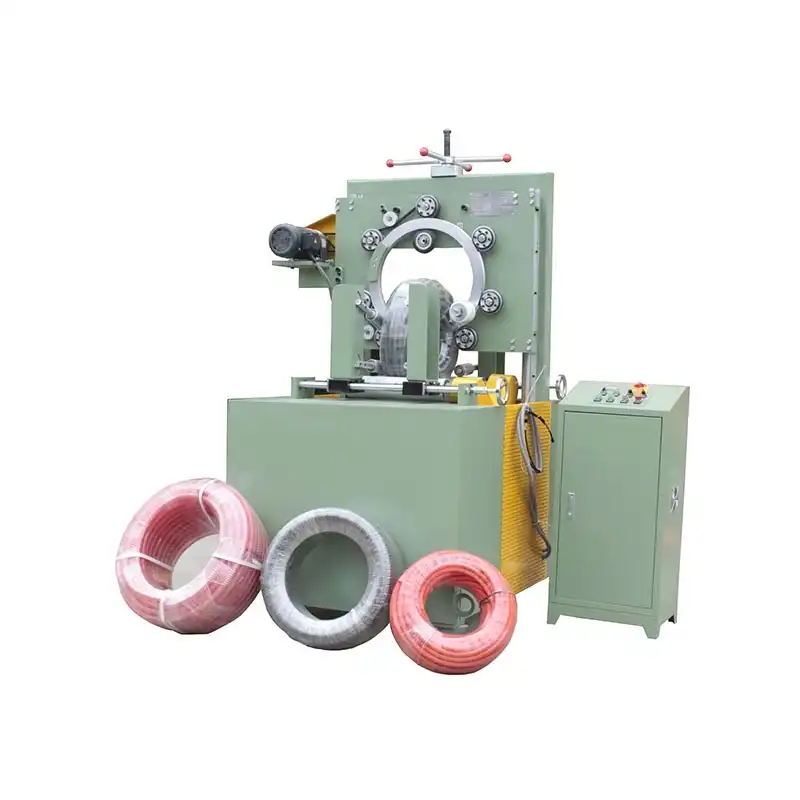
Macchina avvolgitrice a spirale in Malesia
Visualizza dettagli →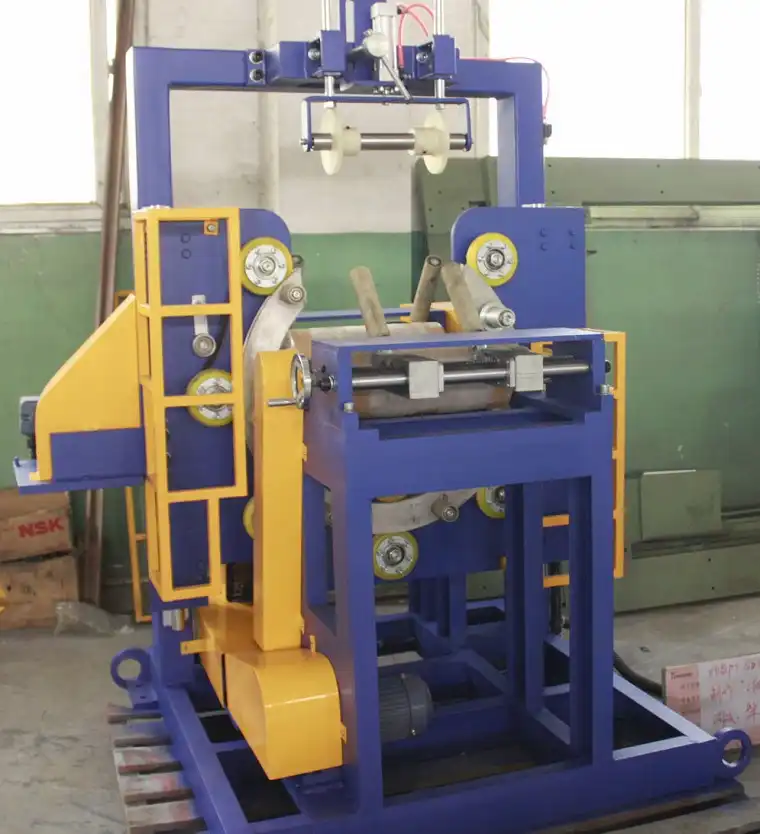
Macchina avvolgitrice a spirale in Indonesia
Visualizza dettagli →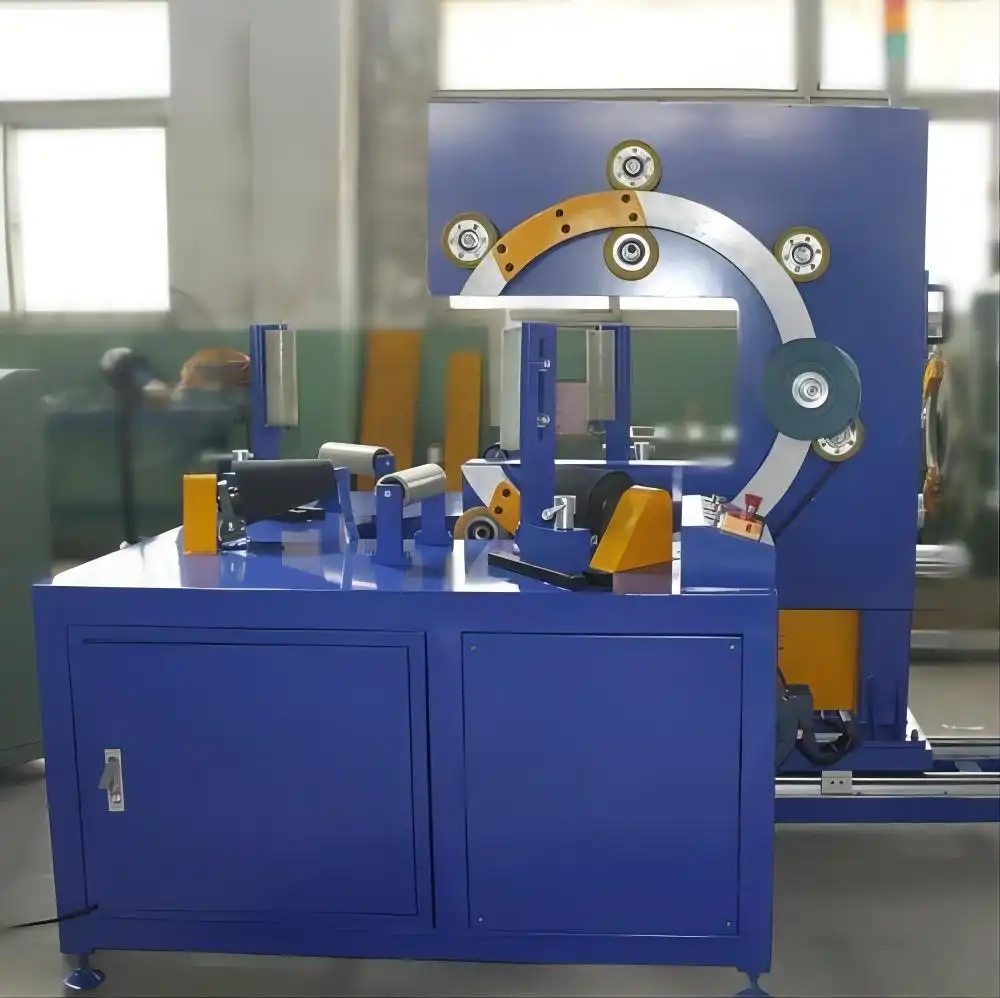
Macchina avvolgitrice a spirale in Venezuela
Visualizza dettagli →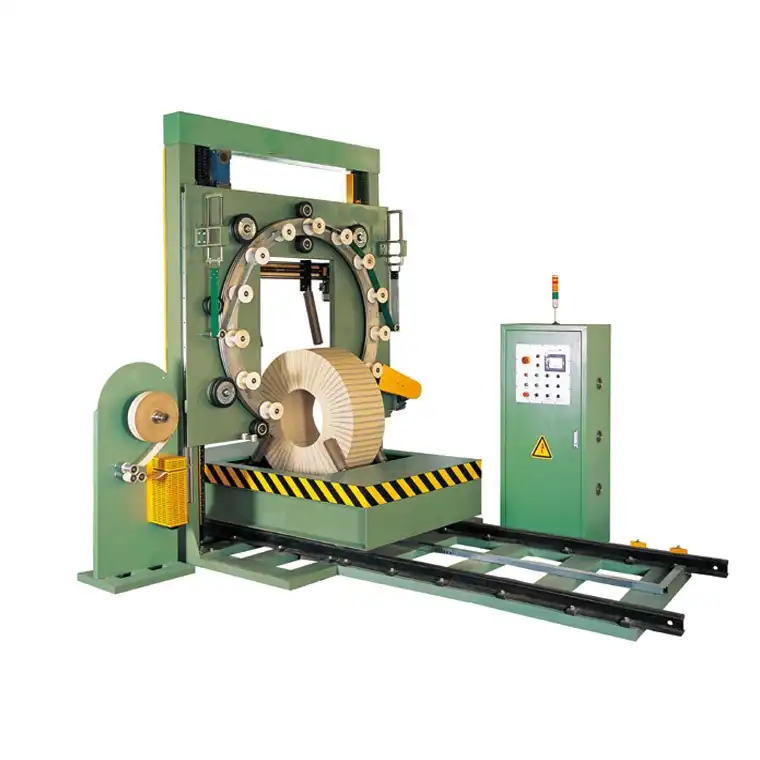
Macchina avvolgitrice a spirale in Uruguay
Visualizza dettagli →
Macchina avvolgitrice a bobina in Perù
Visualizza dettagli →