Come valutare il ritorno sull'investimento (ROI) di una macchina automatica per l'avvolgimento di bobine d'acciaio
Prima di investire nell'automazione dell'avvolgimento di bobine d'acciaio, è fondamentale comprendere come misurare correttamente l'impatto finanziario. Imparate ad analizzare manodopera, materiali, capacità, qualità, manutenzione e modifiche operative per creare una valutazione trasparente del ROI (ritorno sull'investimento) per il vostro progetto di confezionamento.
Come calcolare il ROI di una macchina automatica per l'avvolgimento di bobine d'acciaio
Come calcolare il ROI di una macchina automatica per l'avvolgimento di bobine d'acciaio
Un modello di ROI è utile solo quando confronta un processo attuale definito con un processo futuro definito, utilizzando gli stessi limiti, la stessa valuta, lo stesso orizzonte temporale e le stesse regole di misurazione. Il prezzo di listino di una macchina o il suo ciclo più veloce non rappresentano un risultato di ROI.
Per un sistema automatico di avvolgimento di bobine d'acciaio, è fondamentale partire dalla decisione di investimento: sostituire una stazione manuale, eliminare un collo di bottiglia misurato, migliorare un risultato di confezionamento definito, ridurre un rischio documentato o costruire una nuova linea. Ogni obiettivo modifica gli elementi da includere nel modello. Questo articolo fornisce un quadro di calcolo trasparente; non stima il ritorno sull'investimento di un progetto senza i dati effettivi e l'analisi finanziaria dell'acquirente.
Definire la base di partenza prima di aggiungere un beneficio
Documentare il processo corrente per un periodo concordato e per un determinato numero di bobine. Registrare le bobine accettate, il mix di prodotti, le specifiche di confezionamento, le attività di manodopera diretta e indiretta, il materiale emesso e sprecato, le rilavorazioni, le prove di danni o reclami, i tempi di inattività pianificati e non pianificati, le utenze, la manutenzione e i vincoli esterni alla stazione di confezionamento.
Prima di iniziare la raccolta dati, è necessario redigere un dizionario delle misurazioni. Ad esempio, definire cosa si intende per "bobina accettata", i punti di inizio e fine del tempo trascorso, cosa si intende per intervento e se il tempo di attesa in coda è incluso o meno nell'ambito di applicazione. Una baseline che cambia definizione a metà percorso non è in grado di supportare un confronto finanziario.
Calcola l'investimento iniziale totale, non solo la linea di macchinari.
L'investimento iniziale può includere le attrezzature quotate, le opzioni, la progettazione, la spedizione, l'assicurazione, le tasse/imposte ove applicabili, le fondamenta, le utenze, i lavori di sicurezza, l'integrazione dei sistemi di controllo, l'installazione, la messa in servizio, la formazione, la convalida e le responsabilità del cliente. Registrare la data del preventivo, la valuta, le modalità di consegna, la validità, le inclusioni, le esclusioni e la gestione delle eventuali contingenze.
Non sommare un budget preliminare, un prezzo contrattuale finale e lavori in cantiere non ancora approvati in un'unica cifra apparentemente precisa. Mantieni visibili ogni fonte e il relativo stato di avanzamento.
Considerare il sussidio di lavoro come capacità produttiva liberata fino a quando il dipartimento finanziario non confermerà un risparmio.
Iniziate dal tempo di attività, non dal numero di dipendenti. Misurate quali attività vengono eliminate, spostate o aggiunte: confezionamento, movimentazione delle bobine, rifornimento della pellicola, ispezione, gestione delle eccezioni, coordinamento della manutenzione, rilascio della qualità e rilavorazione. Convertite le ore in un valore annuale solo quando l'organizzazione ha confermato come tali ore verranno utilizzate.
Se i dipendenti vengono riassegnati anziché ridotti, si parla di capacità liberata o manodopera riallocata, non di risparmio di cassa. Qualsiasi nuovo requisito di supervisione, manutenzione o supporto tecnico deve essere incluso nel costo futuro.
Misurare separatamente i benefici relativi a materiali, capacità, qualità e rischio.
Il beneficio materiale richiede un confronto controllato: popolazione di bobine uguale o comparabile, standard di confezionamento approvato, contabilità di emissione/reso/spreco e un periodo di osservazione dichiarato. Il beneficio di capacità richiede una domanda reale o un costo evitato identificato; la produzione teorica non utilizzata non rappresenta un ricavo. Gli effetti su qualità, danni e reclami necessitano di dati di riferimento datati e di un metodo chiaro per attribuire il cambiamento. I benefici in termini di sicurezza ed ergonomia dovrebbero rimanere in un documento decisionale separato, a meno che un metodo approvato dal dipartimento finanziario e le relative prove non ne consentano la valutazione.
Mantenere separate queste categorie impedisce che un'affermazione incerta possa gonfiare l'intero caso base.
Includi i costi operativi e di proprietà annuali
I costi futuri possono includere elettricità, aria compressa, materiali di imballaggio, manutenzione programmata, parti soggette ad usura, pezzi di ricambio, assistenza, software/supporto, formazione, tempi di inattività programmati e lavoro manuale residuo. Utilizzare i consumi misurati o le ipotesi di calcolo documentate; la sola potenza nominale non rappresenta il consumo energetico effettivo. Trattare l'aumento dei costi, gli effetti di scambio e i lavori di recupero una tantum in conformità con la politica finanziaria dell'organizzazione.
Utilizzare formule semplici, ma rivelare il limite
Per una panoramica annuale:
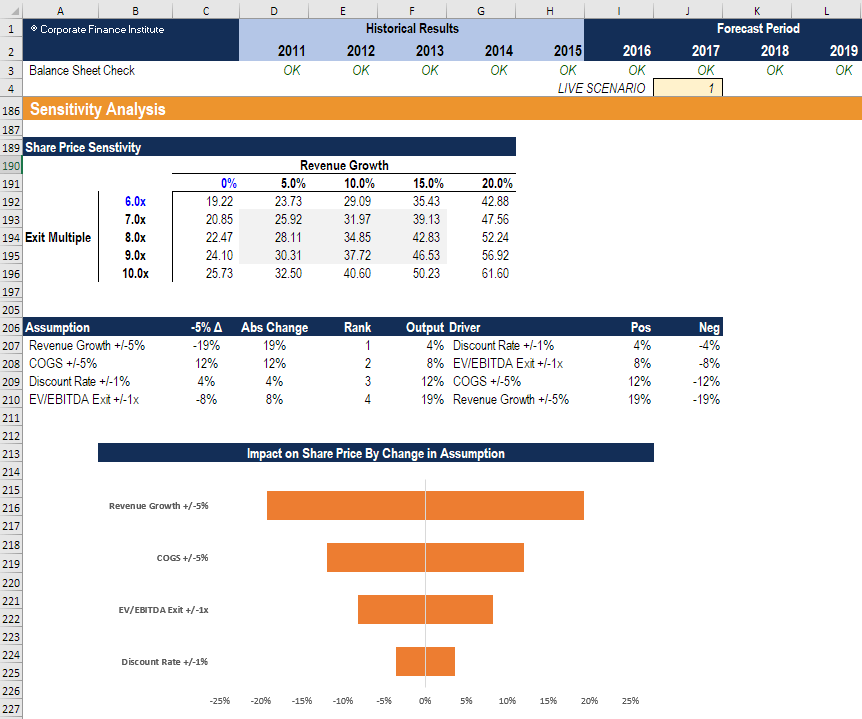
- Beneficio netto annuo = benefici annuali documentati − costi annuali documentati per lo stato futuro.
- Periodo di rimborso semplice = investimento iniziale totale ÷ beneficio netto annuo, solo quando il beneficio netto annuo è positivo e il confine degli input è completo.
- ROI semplice = beneficio netto annuo ÷ investimento iniziale totale.
Queste formule non sono una garanzia. Non sostituiscono l'analisi dei flussi di cassa attualizzati, il trattamento fiscale, il finanziamento, il costo opportunità o le norme di approvazione aziendali. Per le alternative pluriennali, definire il periodo di studio e le ipotesi di attualizzazione, quindi utilizzare in modo coerente un modello di flussi di cassa attualizzati o di VAN (Valore Attuale Netto) approvato dal dipartimento finanziario sia per lo scenario di base che per quello alternativo.
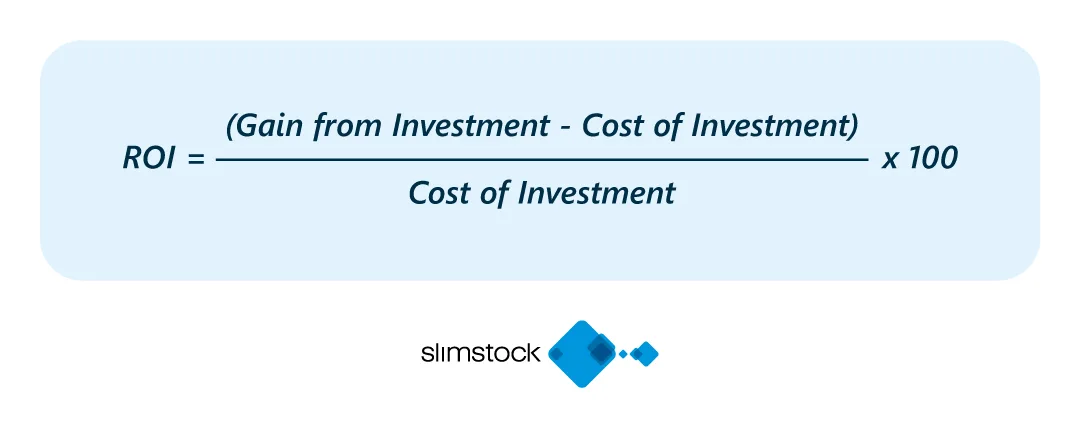
Sottoporre la decisione a stress test
Eseguire almeno uno scenario conservativo, uno di base e uno migliorato. Variare solo gli input giustificati, come il volume di bobine accettate, il trattamento della manodopera rilasciata, l'utilizzo dei materiali, il costo di installazione, l'utilizzo, la manutenzione e i tempi di inattività. Testare i casi in cui il volume diminuisce, non viene ridotto il personale, l'utilizzo dei materiali non migliora, la domanda è assente o il costo di installazione aumenta.
Mostra quali variabili influenzano maggiormente il risultato. Un risultato valido solo nel caso migliorato non costituisce una conclusione di investimento solida.
Convalida dopo l'installazione
Definire il piano di misurazione dello stato futuro prima della messa in servizio: numero di bobine, standard di accettazione, orari di inizio/fine, periodo operativo, proprietari, esclusioni e date di revisione. Confrontare le previsioni approvate con i dati effettivi dopo un adeguato periodo di stabilizzazione e nuovamente in corrispondenza delle tappe previste. Correggere il modello anziché difenderne le ipotesi iniziali.
Il passo pratico successivo consiste nel creare un foglio di calcolo di riferimento e un confronto dei preventivi con ambito controllato, quindi chiedere ai reparti operativi, di manutenzione, di qualità, di ingegneria e di finanza di approvare i limiti di input. Solo a quel punto il team dovrebbe calcolare il ROI del progetto.
Dettagli visivi
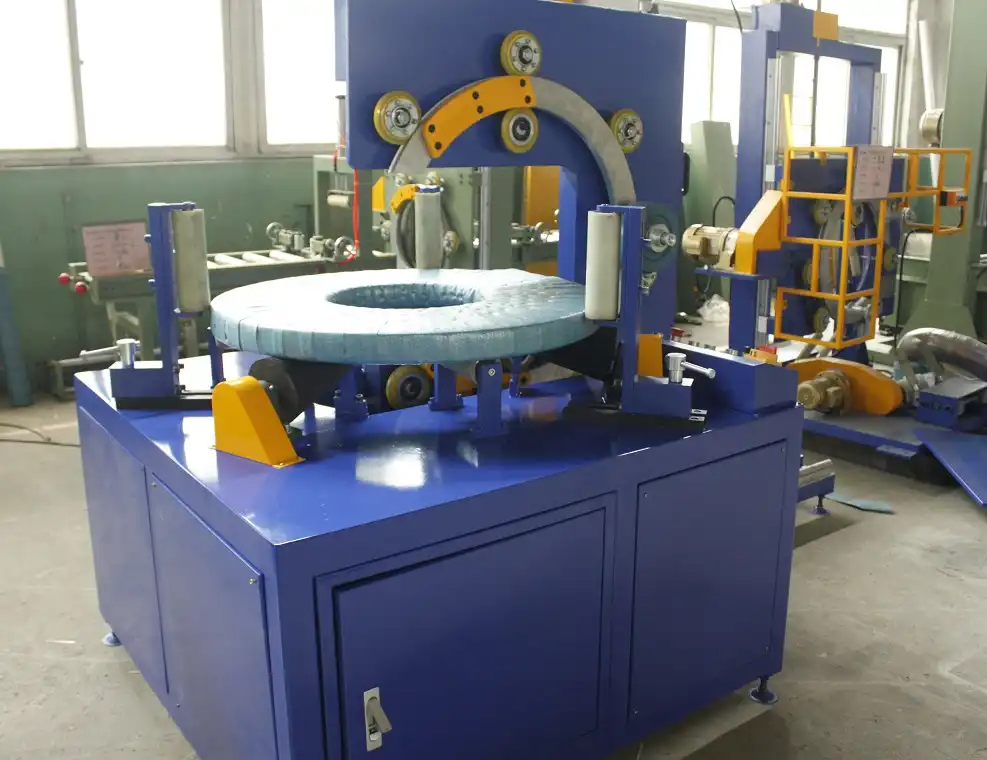
Clicca per ingrandire
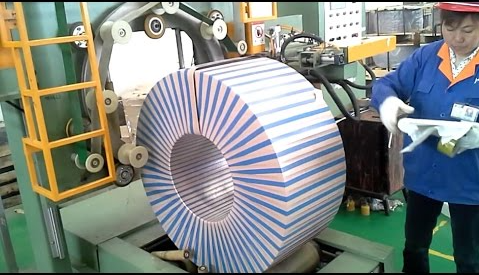
Clicca per ingrandire

Clicca per ingrandire

Clicca per ingrandire
Guarda come funziona
Scopri come le nostre soluzioni di confezionamento automatizzate ottimizzano l'efficienza della tua linea di produzione. Questo video illustra il funzionamento impeccabile, progettato per la massima protezione.
Fidati da Acciaierie e leader del settore
I produttori globali si affidano alle attrezzature per imballaggio per impieghi gravosi di FHOPE


Pronti a ottimizzare la vostra linea di confezionamento?
Richiedi un preventivo personalizzato con analisi del ROI. I nostri tecnici risponderanno entro 24 ore.
- Progettazione di layout gratuita
- Supporto per l'installazione globale
- 2 anno di garanzia inclusa
Le tue informazioni sono al sicuro e non verranno mai condivise.
Macchine correlate

Linea di confezionamento coil in acciaio
Visualizza dettagli →
Linea di confezionamento coil verticale
Visualizza dettagli →
Linea di confezionamento tubi flessibili
Visualizza dettagli →
Linea di confezionamento bobine di rame
Visualizza dettagli →
Linea di confezionamento bobine di filo
Visualizza dettagli →
Linea di confezionamento pannelli
Visualizza dettagli →
Insaccatrice per tubi
Visualizza dettagli →
Linea di confezionamento profili in alluminio
Visualizza dettagli →
FHOPE Linea di legatura e reggiatura tubi automatici
Visualizza dettagli →
Linea automatica di legatura e reggiatura di tubi
Visualizza dettagli →
Reggiatrice automatica per tubi in acciaio
Visualizza dettagli →
FHOPE Confezionatrice automatica per tubi in acciaio
Visualizza dettagli →
Linea di confezionamento reggia tubi in plastica automatica
Visualizza dettagli →
Linea automatica di insacco per tubi in PPR/PVC
Visualizza dettagli →
Confezionatrice per sacchi per tubi in plastica
Visualizza dettagli →
Macchina imballatrice per pneumatici FPT-200
Visualizza dettagli →
Macchina imballatrice per pneumatici FPT-300
Visualizza dettagli →
Macchina imballatrice per pneumatici FPT-400
Visualizza dettagli →
Macchina imballatrice per bobine di cavi-FPCA100
Visualizza dettagli →