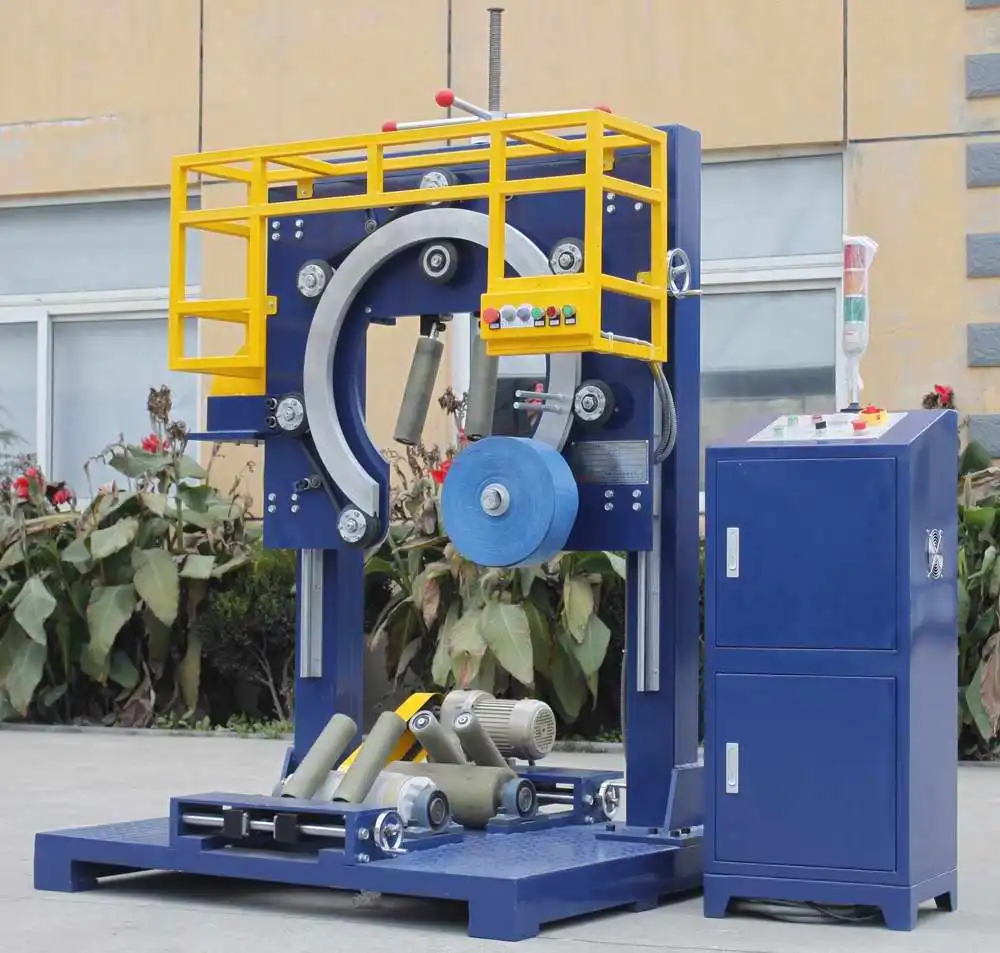
تكلفة ماكينة تغليف لفائف الصلب: كيفية حساب التكلفة الإجمالية للملكية
يتطلب شراء آلة تغليف لفائف الصلب أكثر من مجرد مقارنة أسعار المعدات. يشرح هذا الدليل عوامل التكلفة الإجمالية للملكية، بدءًا من تكاليف بدء التشغيل وحتى التشغيل والصيانة، مما يساعد المصنّعين على تقييم تكاليف الآلات على المدى الطويل واتخاذ قرارات أكثر استنارة بشأن الأتمتة.

التكلفة الإجمالية لامتلاك آلة تغليف لفائف الصلب
التكلفة الإجمالية لامتلاك آلة تغليف لفائف الصلب
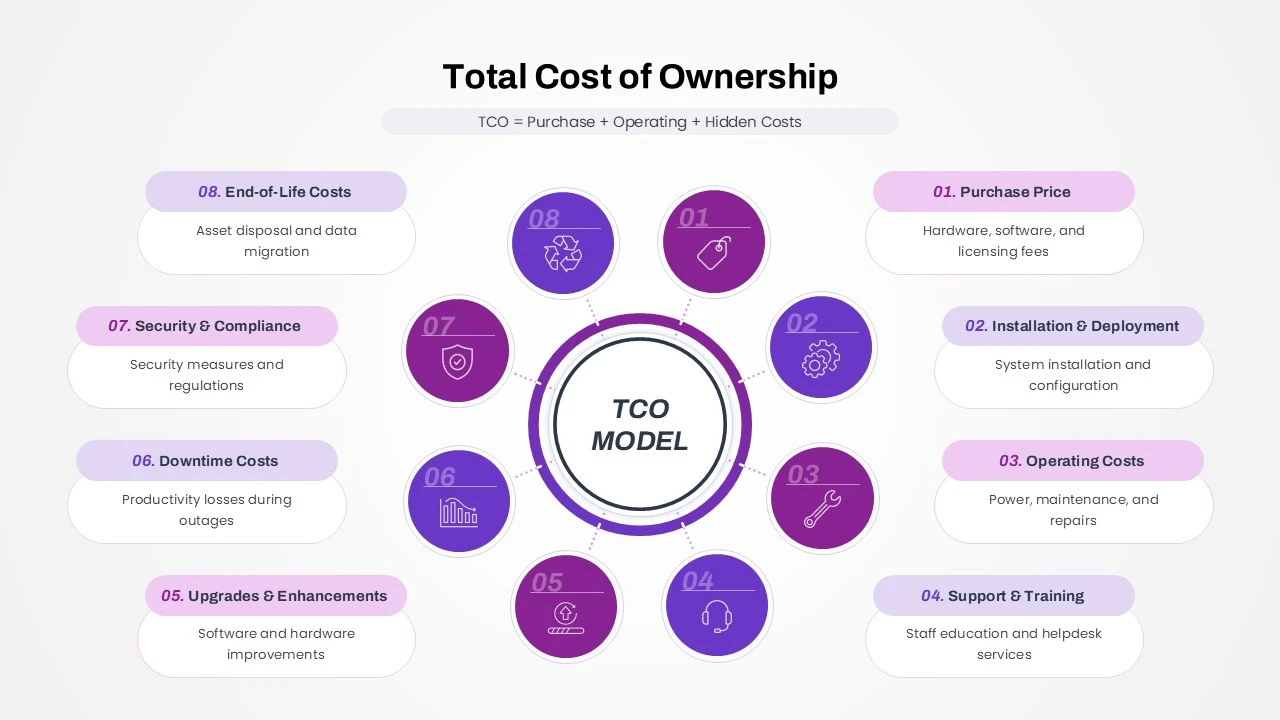
يمثل سعر الشراء بداية تكلفة آلة تغليف لفائف الصلب، وليس التكلفة الإجمالية. وتتمثل المقارنة المفيدة للتكلفة الإجمالية للملكية (TCO) في حساب تكاليف اقتناء وتركيب وتشغيل وصيانة ودعم وتغيير وإخراج بديلين يؤديان نفس المهمة المطلوبة.
يجيب تحليل التكلفة الإجمالية للملكية (TCO) على سؤال "ما هي تكلفة هذا الخيار خلال فترة الدراسة المحددة؟" بينما يجيب تحليل العائد على الاستثمار (ROI) على سؤال "ما هي الفائدة التي قد يحققها الاستثمار؟" يُرجى فصل النموذجين. هذه المقالة تُقدّم إطارًا لاتخاذ القرار، وليست تقديرًا للتكلفة، أو مقارنة بين الموردين، أو موافقة مالية.
حدد هدفًا واحدًا، وفترة زمنية واحدة، وحدودًا واحدة.
اختر فترة دراسة تتوافق مع قاعدة اتخاذ القرار في المؤسسة، وحدد تاريخ الأساس والعملة وأساس السعر ومعالجة التضخم وسياسة سعر الخصم. حدد ما إذا كانت المقارنة تشمل غلافًا واحدًا، أو وحدة مناولة وتغليف، أو خط تعبئة وتغليف أوسع. يجب أن يستوفي كلا البديلين الحد الأدنى نفسه من المتطلبات الوظيفية ومتطلبات القبول قبل مقارنة تكاليفهما.
أدرج جميع التكاليف المشمولة، بالإضافة إلى جميع التكاليف التي تتحملها أقسام أخرى. إذا كان ناقل علوي، أو وصلة رافعة، أو أعمال بناء، أو دور مشغل، يقع خارج نطاق أمر شراء المعدات، ولكنه ضروري لتشغيل الحل، فإن استبعاده دون توضيح يُشوّه المقارنة.
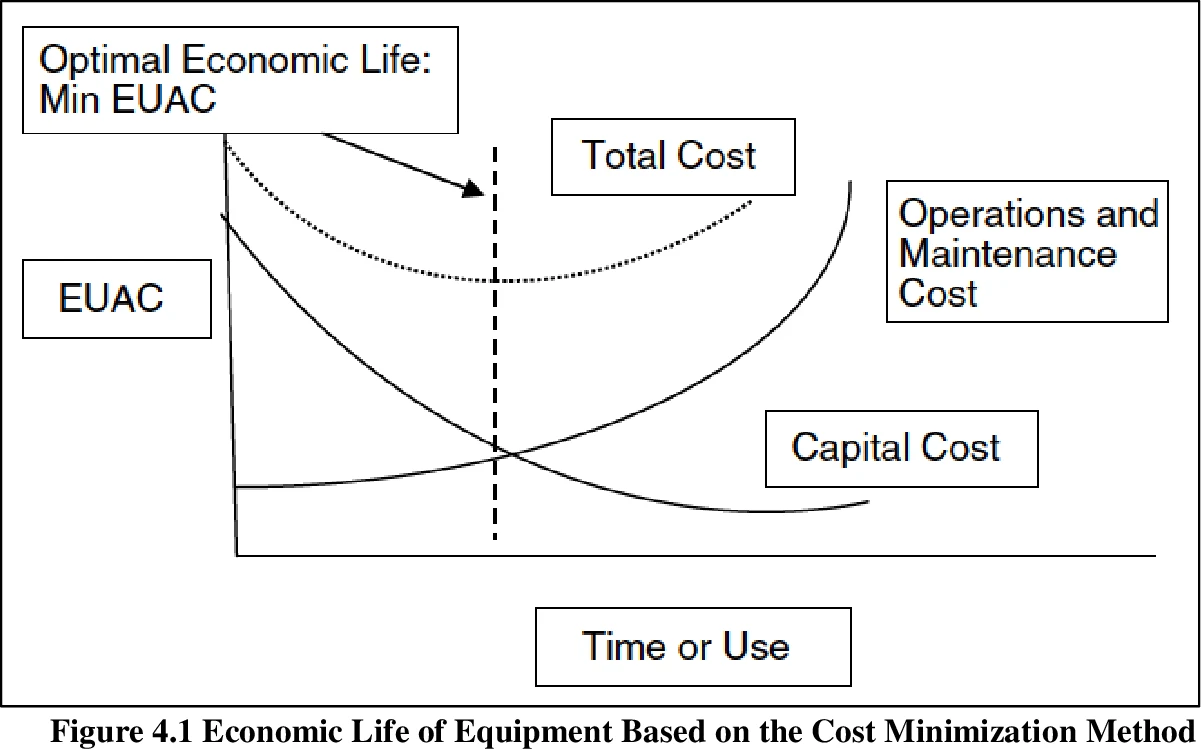
تكلفة الاستحواذ والتشغيل
قد تشمل عملية الاستحواذ المعدات، والخيارات، والهندسة، والشحن، والتأمين، والضرائب/الرسوم، والبنود التعاقدية الطارئة. أما عملية بدء التشغيل فقد تشمل الأساسات، والمرافق، والحماية، وتكامل أنظمة التحكم، والتركيب، والتشغيل التجريبي، والتدريب، وانقطاع الإنتاج، والمواد التجريبية، وأعمال الاستلام، وموارد الرفع/الوصول التي يوفرها العميل.
سجّل ما إذا كان كل رقم يمثل عرض سعر مؤرخ، أو قيمة عقد، أو تقديرًا، أو ميزانية داخلية معتمدة. لا تجمع قيمًا بعملات أو تواريخ أو شروط تسليم أو تعديلات نطاق مختلفة دون توحيد الطريقة وتوثيقها.
تكاليف التعبئة والتغليف والمرافق والعمالة المتكررة
بالنسبة لمواد التغليف، استخدم مجموعة منتجات محددة، مع مراعاة المواد المصروفة والمرتجعة والنفايات وإعادة التصنيع وأساس التسعير. أما بالنسبة للطاقة والمرافق، فاستخدم الاستهلاك المقاس كلما أمكن، مع تحديد نمط الحمل وساعات التشغيل. الطاقة الكهربائية المقدرة هي خاصية تصميمية، وليست رقماً تلقائياً للاستهلاك السنوي.
يشمل العمل أكثر من مجرد الشخص المسؤول عن التغليف: التحميل، والتفريغ، وإعادة التعبئة، والتفتيش، والاستجابة للحالات الاستثنائية، والإشراف، والاسترداد المخطط له، وأي عملية يدوية متبقية. حدد نطاق النشاط وما إذا كانت التكلفة تكلفة نقدية إضافية أم تكلفة داخلية مخصصة.
الصيانة، قطع الغيار، الدعم، والتغيير
احسب تكلفة الصيانة بناءً على خطة الصيانة المعتمدة، وسجل العمل إن وُجد، وأجور العمال، وقطع الغيار المستهلكة، وقطع الغيار الأساسية، والدعم الخارجي، وفترات التوقف المخطط لها. أضف إلى ذلك البرامج، وأنظمة التحكم، والأمن السيبراني، والتقادم، والتحكم في المعلمات/الوثائق إذا كانت جزءًا من صيانة الخدمة المطلوبة. قد يُعوّض السعر الأولي المنخفض فترات التسليم الطويلة أو نموذج الدعم الذي لا يستطيع الموقع تحمّله، ولكن هذا الاستنتاج يتطلب أدلة من المورّد الفعلي، والتكوين، وسياق التشغيل.
يتطلب وقت التوقف والجودة والأضرار عناية فائقة
افصل بين فترات التوقف المخطط لها وغير المخطط لها. لتقييم الإنتاج المفقود، بيّن الطلب الفعلي، ونقطة الاختناق، ومسار التعافي، وطريقة المساهمة، وما إذا كان من الممكن استعادة الإنتاج المفقود فعليًا. في حال عدم توفر هذه الأدلة، سجّل فترة التوقف كمخاطرة تشغيلية أو سيناريو محتمل، وليس كخسارة نقدية في التكلفة الإجمالية للملكية.
يجب توخي الحذر نفسه عند إعادة العمل، أو تلف المنتج، أو التآكل، أو شكاوى العملاء، أو فحص الجودة. استخدم سجلات مؤرخة وطريقة إسناد موثقة. لا يمكن لمصدر عام أن يثبت أن غلافًا معينًا سيمنع خسارة خاصة بمشروع معين.
التحسينات، والقيمة المتبقية، والتقاعد
قد تشمل تكاليف المراحل اللاحقة من عمر الجهاز تقادم المكونات، وتغيير البرامج، والتحديث، والنقل، والتخلص، والالتزامات البيئية/التعاقدية. قد تكون القيمة المتبقية غير مؤكدة؛ لذا حدد الأساس واعتمد نهجًا متحفظًا عند ضعف الأدلة. لا تقم بموازنة قيمة إعادة البيع غير المؤكدة مع تكلفة تشغيل معينة دون توضيح هذا التفاوت.
قارن البدائل باستخدام أسلوب مالي شفاف
للحصول على عرض بسيط بدون خصم، اجمع التكاليف المشمولة خلال فترة الدراسة مع إبقاء توقيت كل تكلفة واضحًا. وللمقارنة مع الخصم، اخصم التكاليف المستقبلية والقيمة المتبقية باستخدام المعدل المعتمد من قبل المؤسسة واتفاقية التوقيت، ثم قارن البدائل التي تؤدي نفس الوظيفة المطلوبة.
لا تنسخ معدل الخصم أو افتراضات تصاعد أسعار الطاقة من سوق غير ذي صلة. استخدم سياسة المؤسسة أو مصدرًا معتمدًا، وسجّل التاريخ الأساسي، واختبر مدى حساسية النتائج. تكمن أهمية هذه الطريقة في كشفها للافتراضات، لا في كونها تُنتج نتائج تبدو دقيقة.
اجعل الإجراء التالي متعدد الوظائف
أنشئ ميثاقًا من صفحة واحدة يوضح التكلفة الإجمالية للملكية، ويتضمن: الوظيفة المطلوبة، والبدائل، وفترة الدراسة، والسياسة المالية، وفئات التكلفة، ومالكي البيانات، وتسلسل المصادر، وتواريخ المراجعة، ومسؤول القرار. ثم اجمع السجلات على مراحل: عرض الأسعار والتركيب أولًا، ثم خط الأساس التشغيلي، وأخيرًا الصيانة/الدعم وسيناريوهات المخاطر.
عندما توافق جميع أقسام المشتريات والمالية والعمليات والصيانة والهندسة والجودة على الحدود، تصبح مقارنة التكلفة الإجمالية للملكية الناتجة سجلاً دائماً للقرار بدلاً من جدول بيانات الأسعار مع التكاليف الخفية.
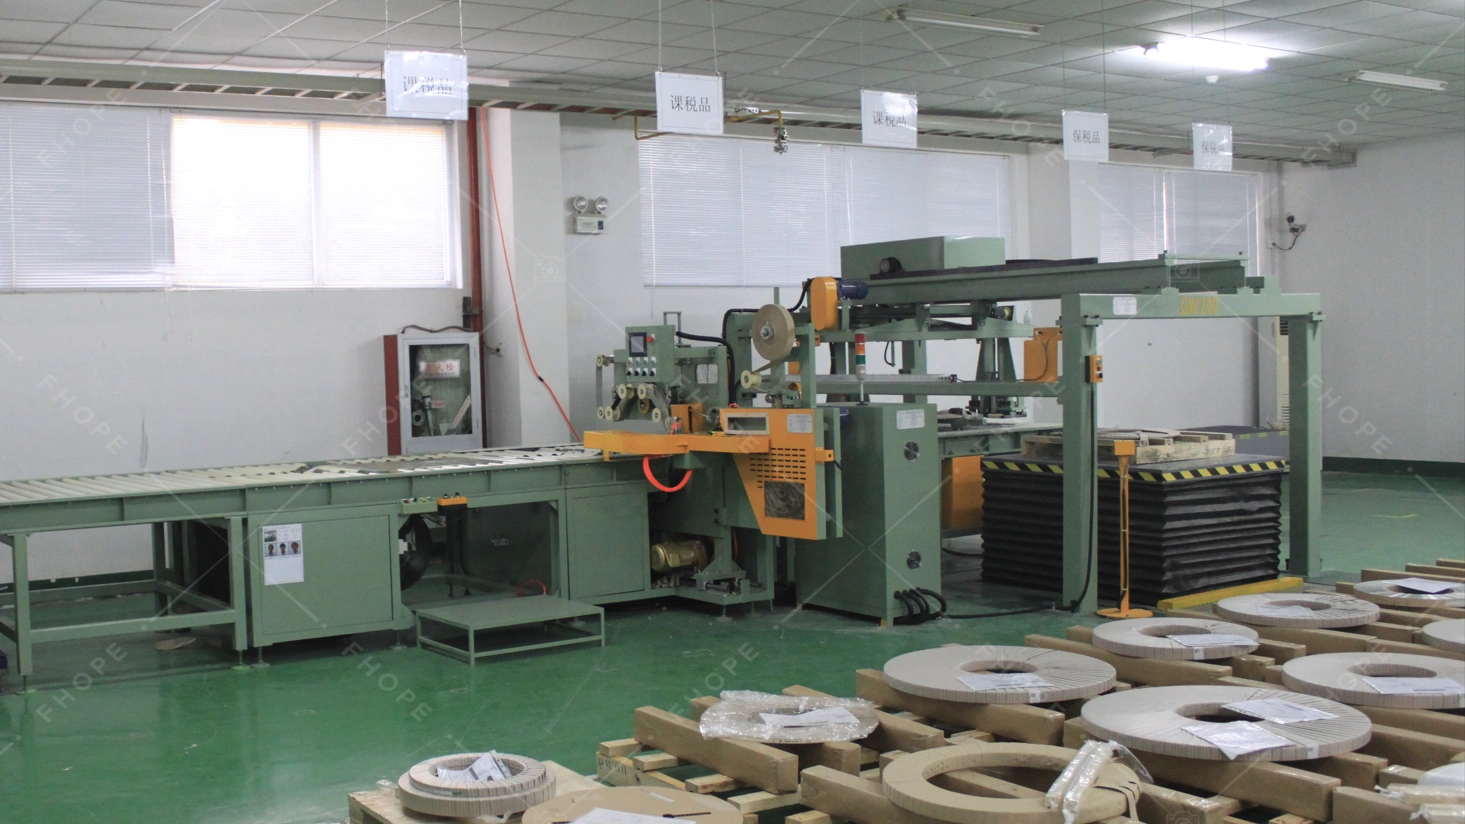
التفاصيل المرئية

اضغط للتكبير

اضغط للتكبير

اضغط للتكبير
اضغط للتكبير
شاهد كيف يعمل
اكتشف كيف تُحسّن حلول التعبئة والتغليف الآلية لدينا كفاءة خط إنتاجك. يُظهر هذا الفيديو عملية التشغيل السلسة المصممة لتوفير أقصى حماية.
موثوق بها من قبل مصانع الصلب ورواد الصناعة
يعتمد المصنعون العالميون على معدات التعبئة والتغليف الثقيلة من FHOPE


هل أنت مستعد لتحسين خط التعبئة والتغليف الخاص بك؟
احصل على عرض سعر مخصص مع تحليل العائد على الاستثمار. سيرد مهندسونا خلال 24 ساعة.
- تصميم تخطيط مجاني
- دعم التركيب العالمي
- ضمان لمدة سنة متضمن
معلوماتك آمنة ولن تتم مشاركتها أبداً.
الآلات ذات الصلة

خطوط تعبئة اللفائف المخصصة تحقق انخفاضًا في تكاليف العمالة بنسبة 90%
عرض التفاصيل →
سلسلة خطوط تعبئة لفائف النحاس - تعبئة آلية كاملة
عرض التفاصيل →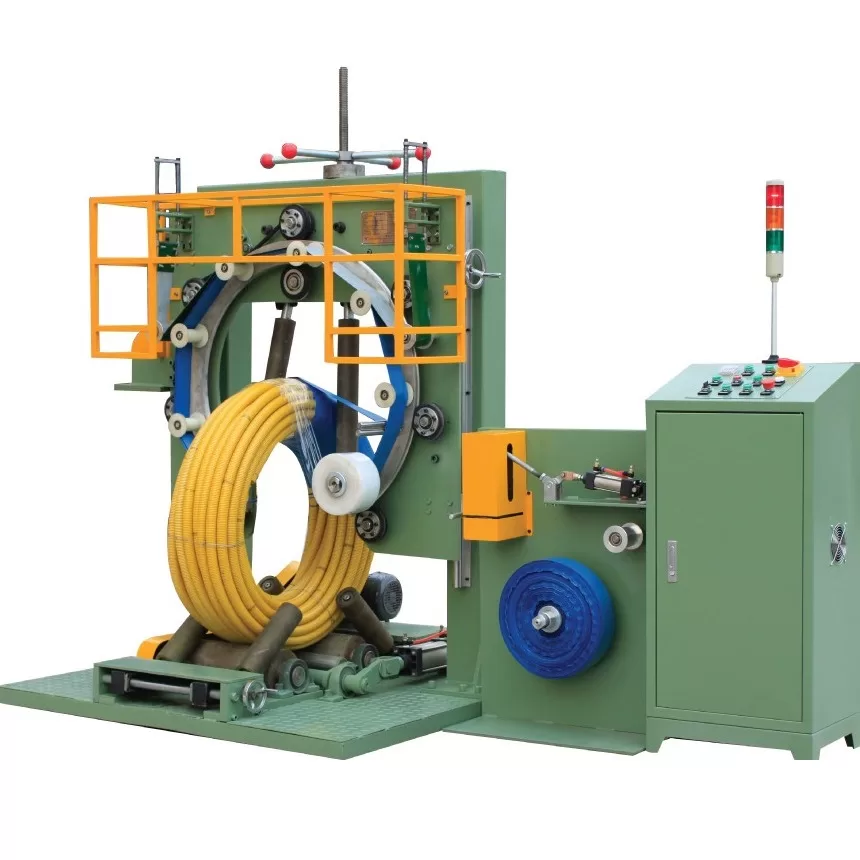
آلة تغليف الملفات للأنابيب
عرض التفاصيل →
خطوط تعبئة لفائف الصلب نصف الأوتوماتيكية والأوتوماتيكية بالكامل
عرض التفاصيل →
تكامل البيانات لخطوط تعبئة اللفائف الآلية مع نظام تخطيط موارد المؤسسات/الهندسة الميكانيكية
عرض التفاصيل →
الحل الجاهز: تقطيع وتعبئة الملفات بشكل آلي بالكامل
عرض التفاصيل →
دليل عربة الملفات لدمج جهاز لف الملفات مع
عرض التفاصيل →
كيفية منع التقاط الملفات معًا في الملف
عرض التفاصيل →
خط تعبئة الرولات والملفات المعدنية
عرض التفاصيل →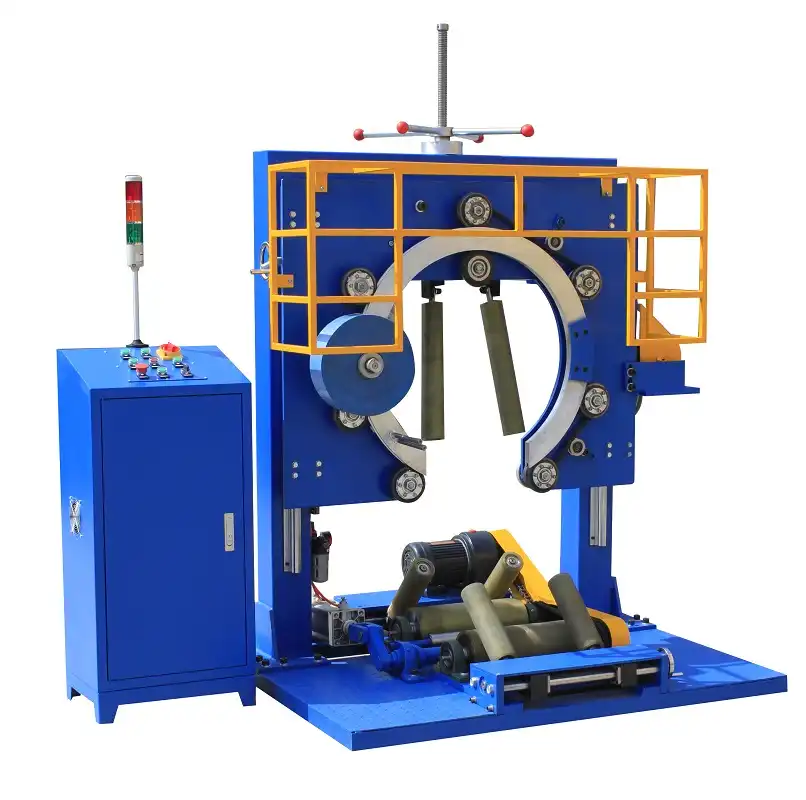
آلة تغليف اللفائف المعدنية في الهند
عرض التفاصيل →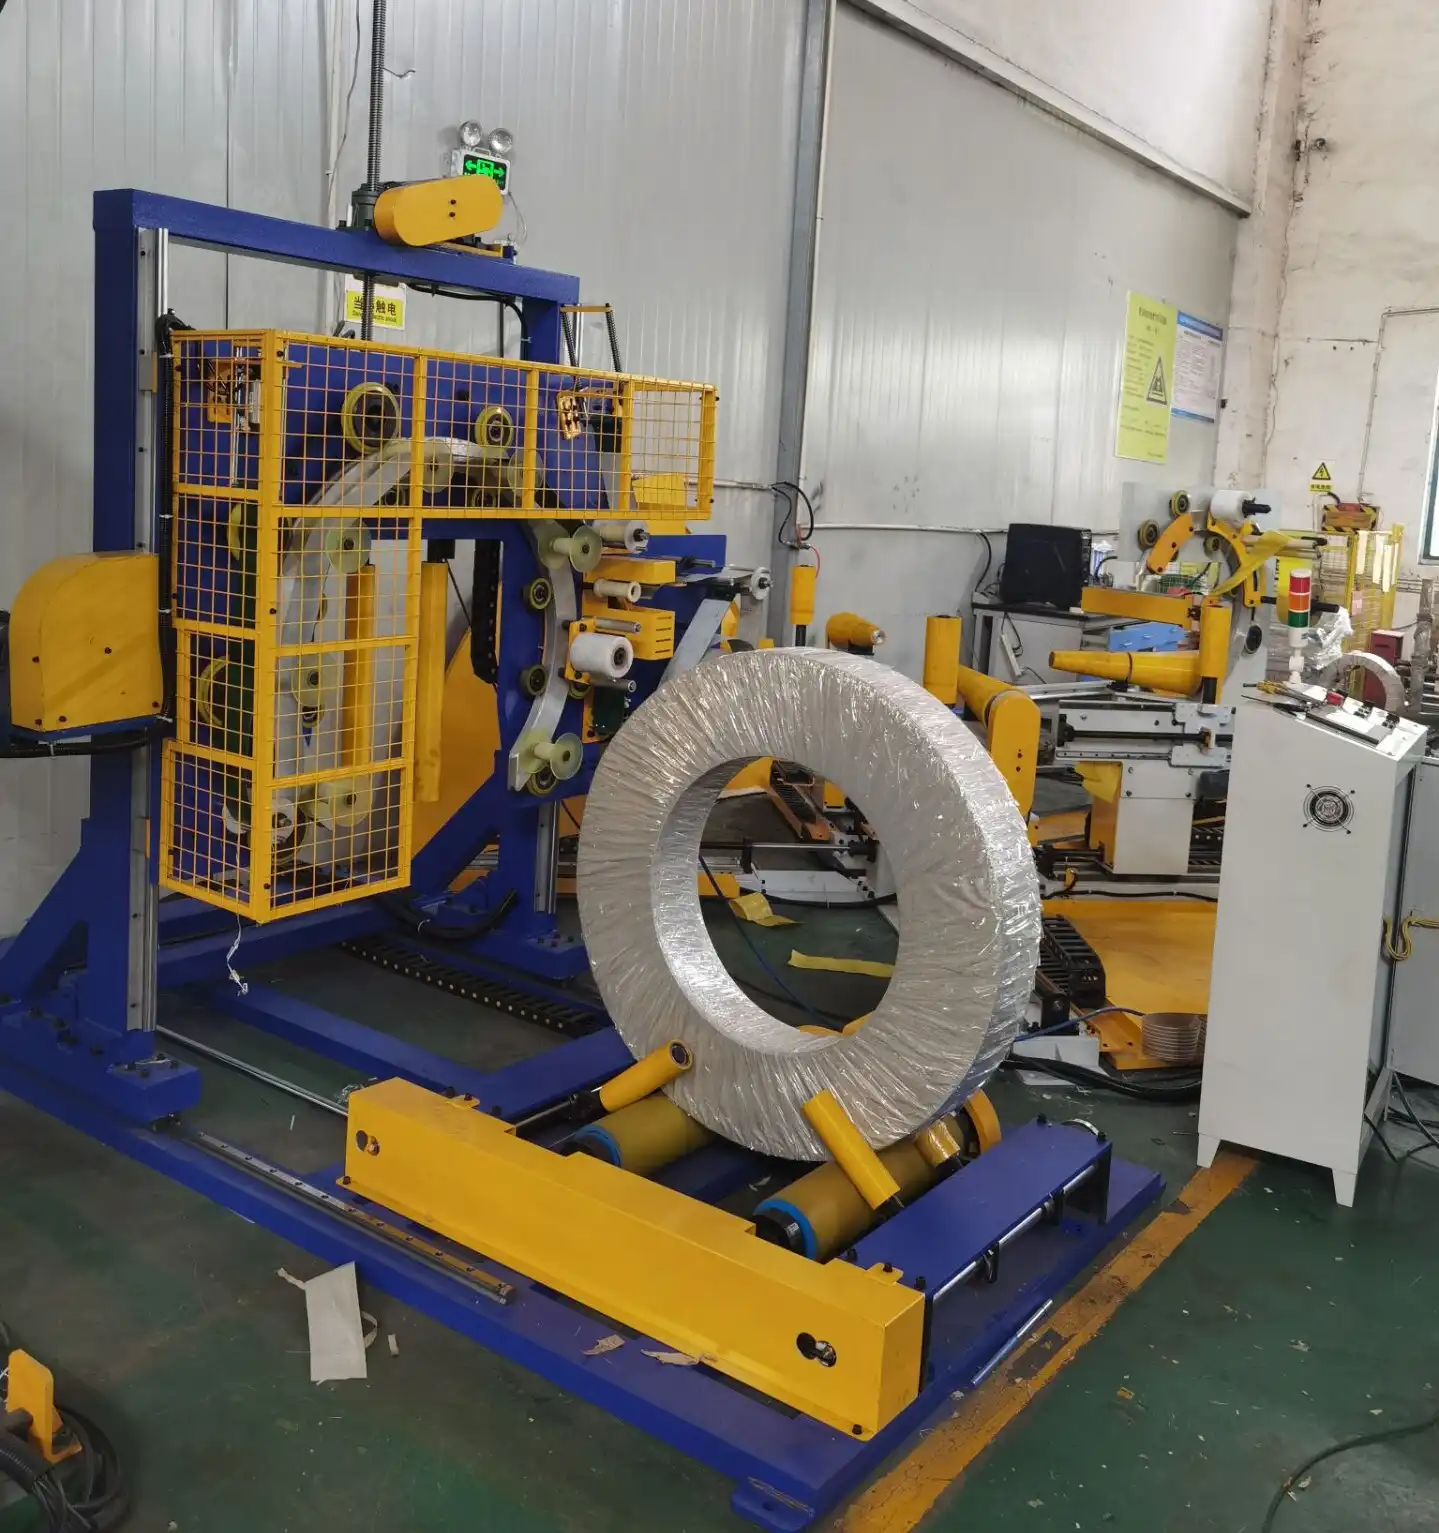
آلة تغليف لفائف في فيتنام
عرض التفاصيل →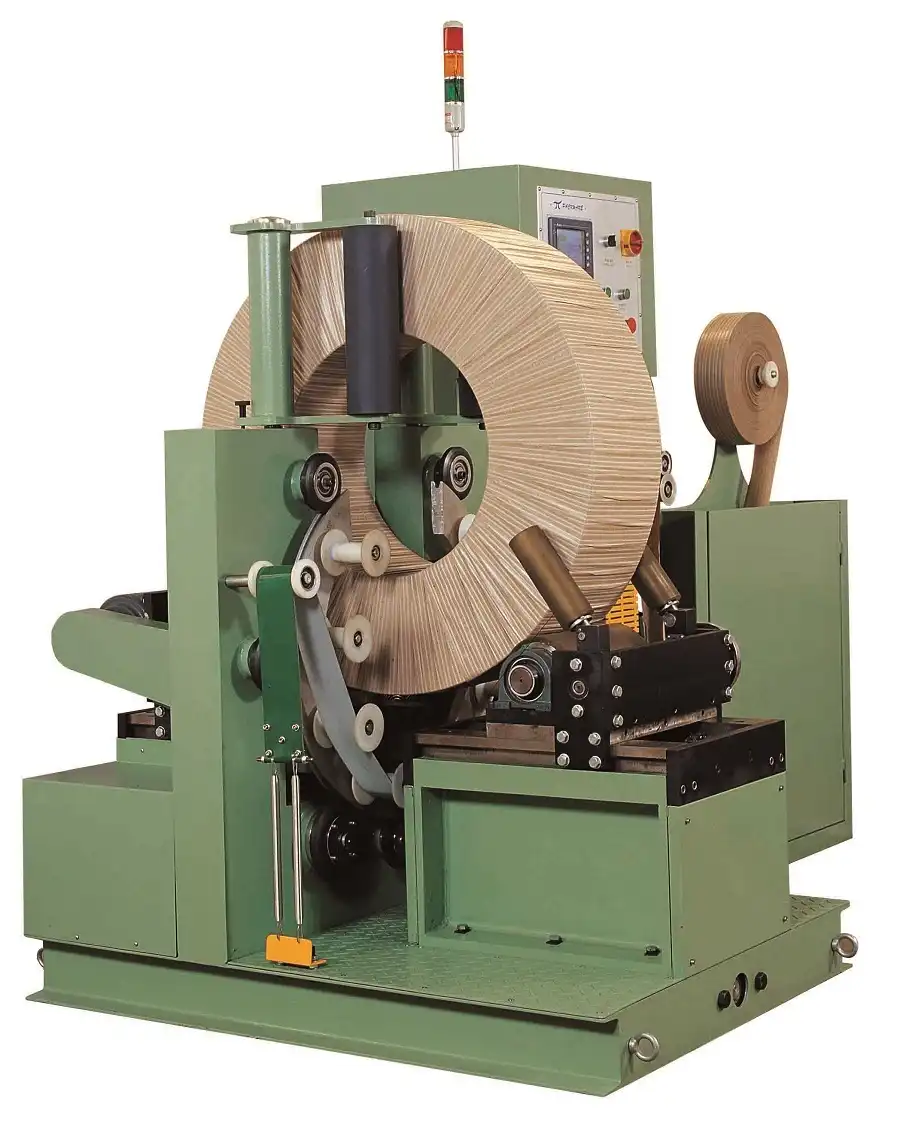
آلة تغليف لفائف في تايلاند
عرض التفاصيل →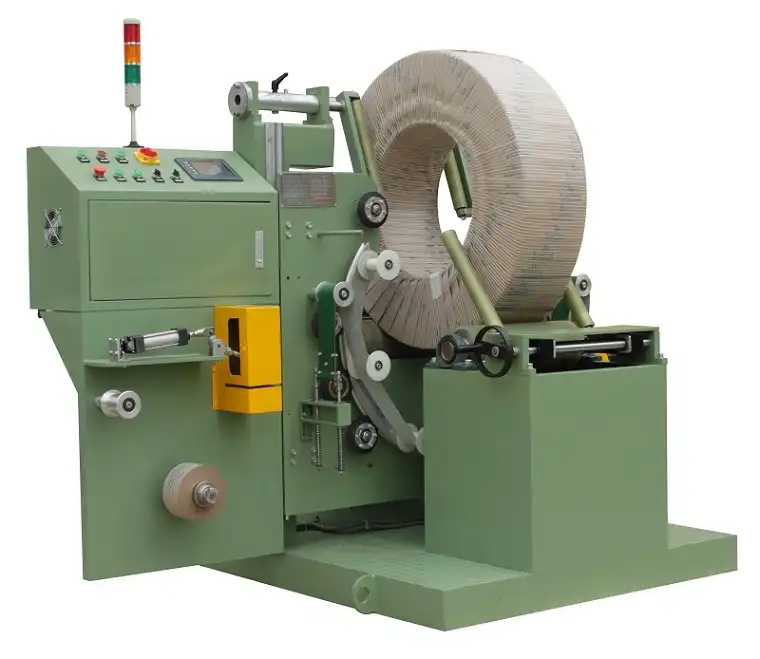
آلة تغليف لفائف في سنغافورة
عرض التفاصيل →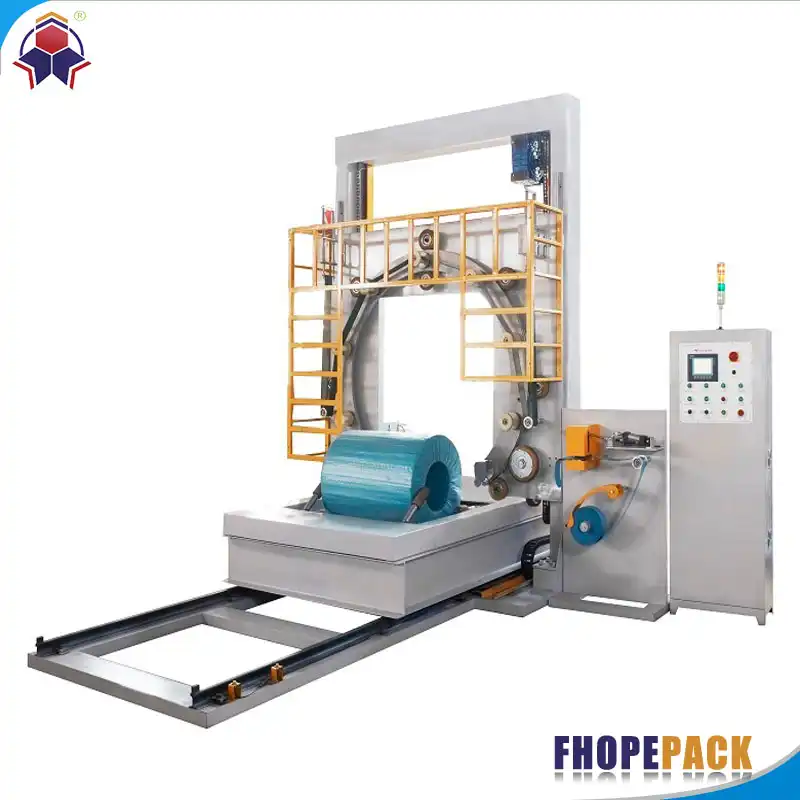
آلة تغليف لفائف في الفلبين
عرض التفاصيل →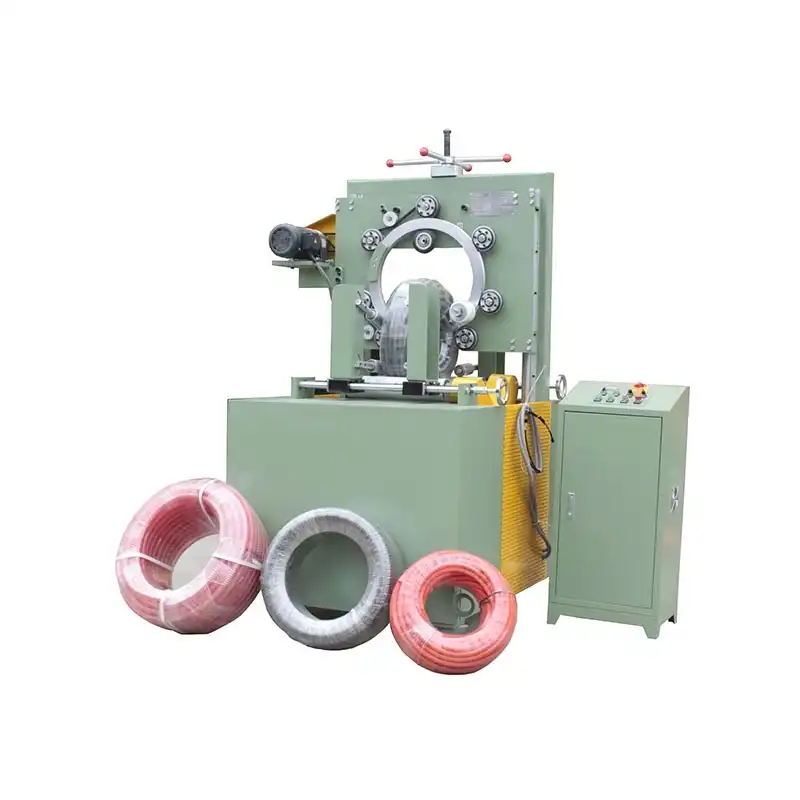
آلة تغليف لفائف في ماليزيا
عرض التفاصيل →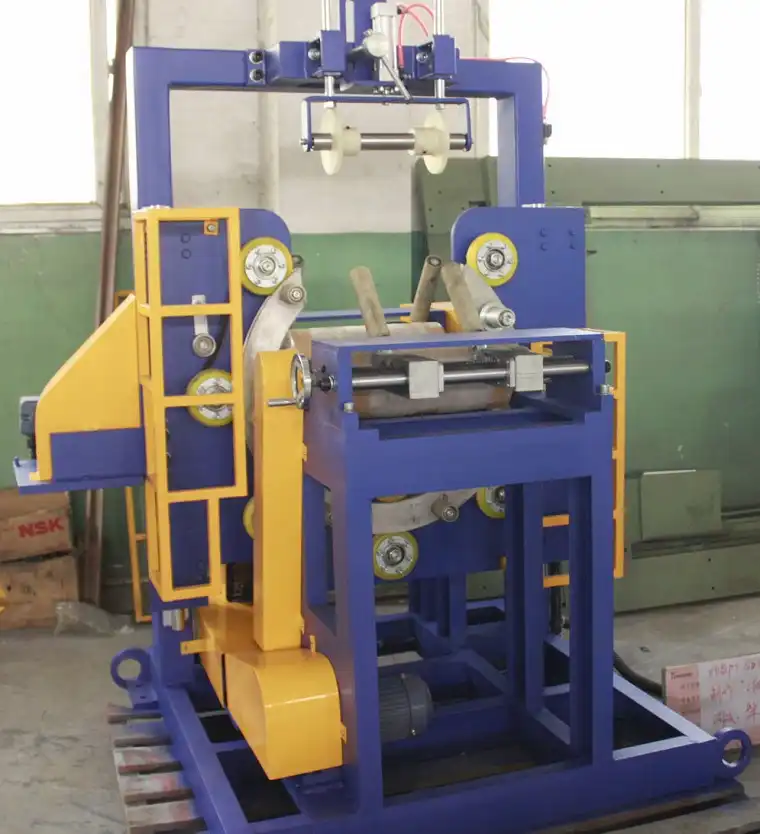
آلة تغليف لفائف في اندونيسيا
عرض التفاصيل →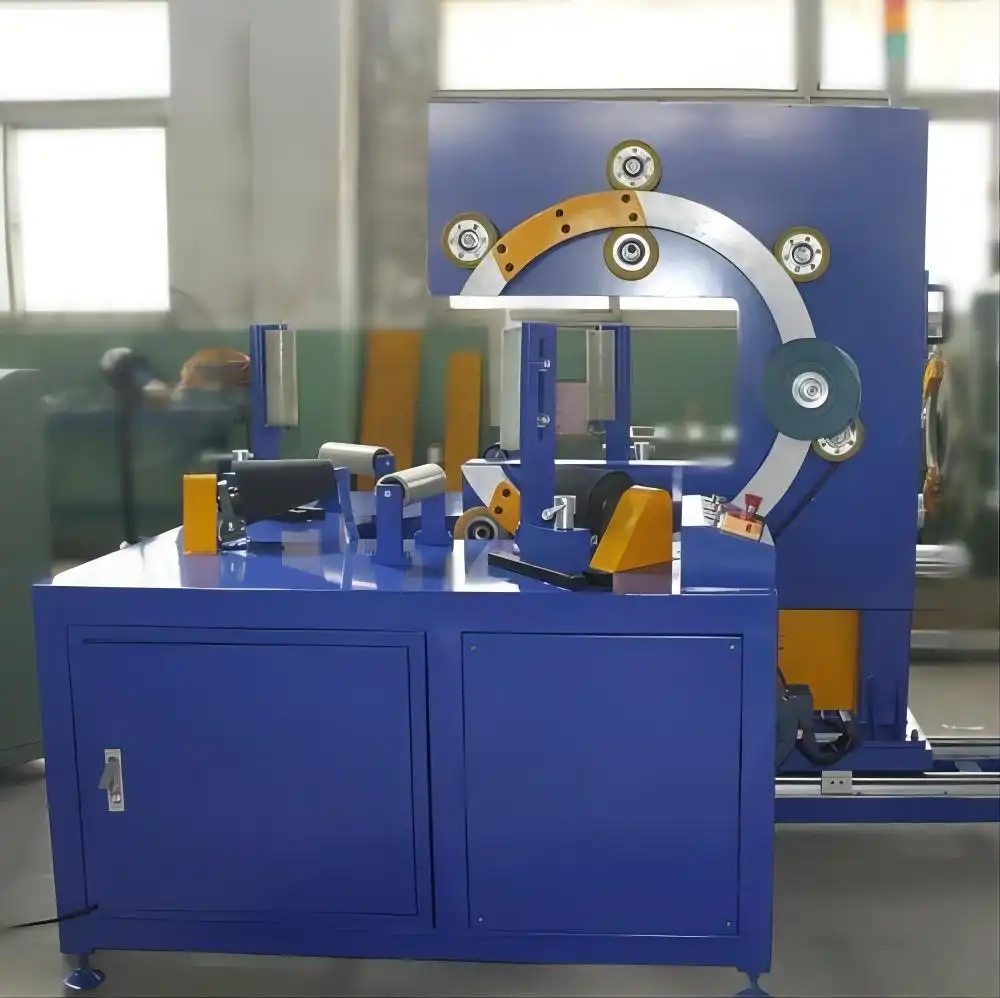
آلة تغليف لفائف في فنزويلا
عرض التفاصيل →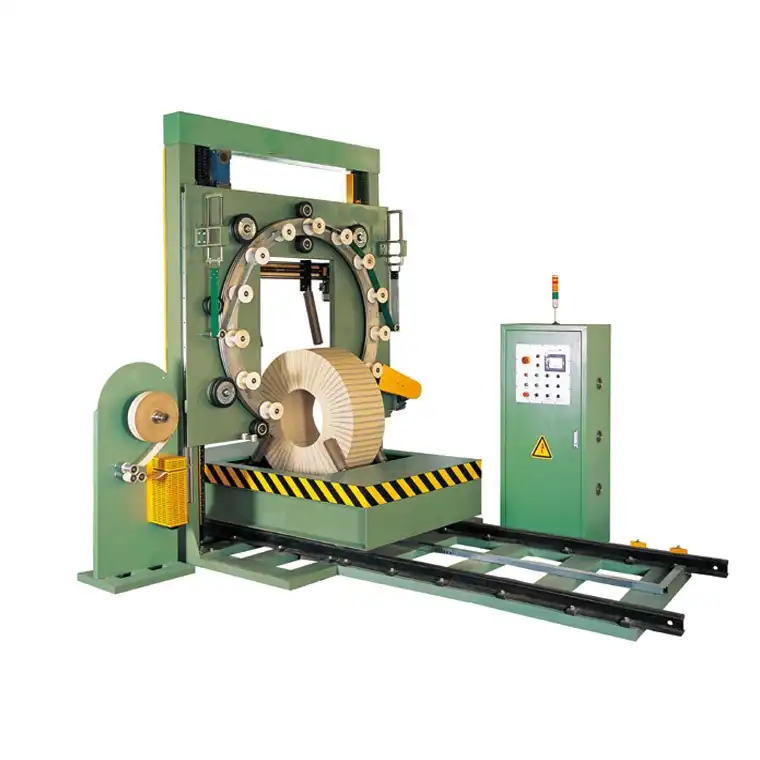
آلة تغليف لفائف في أوروغواي
عرض التفاصيل →
آلة تغليف لفائف في بيرو
عرض التفاصيل →