كيفية تقييم عائد الاستثمار لماكينة تغليف لفائف الصلب الأوتوماتيكية
قبل الاستثمار في أتمتة تغليف لفائف الصلب، افهم كيفية قياس الأثر المالي بدقة. تعرّف على كيفية تحليل العمالة والمواد والطاقة الإنتاجية والجودة والصيانة والتغييرات التشغيلية لإنشاء تقييم شفاف للعائد على الاستثمار لمشروع التغليف الخاص بك.
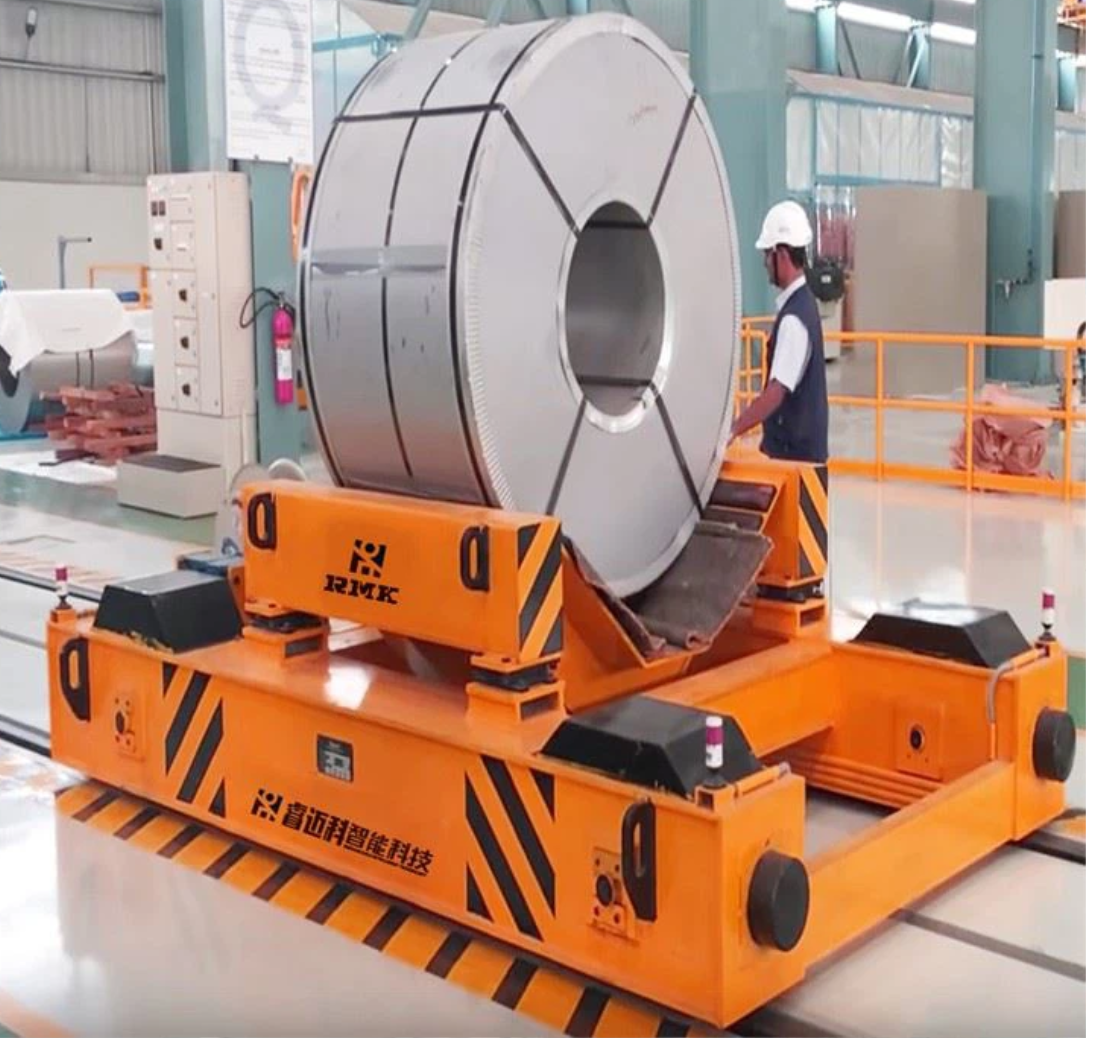
كيفية حساب عائد الاستثمار لماكينة تغليف لفائف الصلب الأوتوماتيكية
كيفية حساب عائد الاستثمار لماكينة تغليف لفائف الصلب الأوتوماتيكية
لا يكون نموذج العائد على الاستثمار مفيدًا إلا عند مقارنته بين عملية حالية محددة وعملية مستقبلية محددة، باستخدام نفس الحدود والعملة والأفق الزمني وقواعد القياس. ولا يُعد سعر الآلة المُعلن أو أسرع دورة تشغيل لها مؤشرًا على العائد على الاستثمار.
بالنسبة لآلة تغليف لفائف الصلب الأوتوماتيكية، ابدأ بقرار الاستثمار: استبدال محطة يدوية، أو تخفيف اختناق محدد، أو تحسين جودة التغليف، أو تقليل المخاطر الموثقة، أو إنشاء خط إنتاج جديد. كل هدف يُغيّر عناصر النموذج. تُقدّم هذه المقالة إطارًا حسابيًا شفافًا؛ فهي لا تُقدّر عائد المشروع دون بيانات المشتري الفعلية ومراجعته المالية.
حدد خط الأساس قبل إضافة أي ميزة
وثّق العملية الحالية على مدى فترة زمنية متفق عليها وعدد اللفائف. سجّل اللفائف المقبولة، ومزيج المنتجات، ومواصفات التغليف، وأنشطة العمل المباشرة وغير المباشرة، والمواد المصروفة والمهدرة، وإعادة العمل، وأدلة التلف أو المطالبات، وفترات التوقف المخططة وغير المخططة، والمرافق، والصيانة، والقيود خارج محطة التغليف.
قبل جمع البيانات، اكتب قاموسًا للقياسات. على سبيل المثال، حدد "الملف المقبول"، ونقاط بداية ونهاية الوقت المنقضي، وما يُعتبر تدخلاً، وما إذا كان وقت الانتظار مشمولاً أم لا. لا يمكن استخدام خط أساس يتغير تعريفه في منتصف العملية لإجراء مقارنة مالية.
احسب إجمالي الاستثمار الأولي، وليس فقط خط الإنتاج.
قد يشمل الاستثمار الأولي المعدات المذكورة في العرض، والخيارات، والهندسة، والشحن، والتأمين، والضرائب/الرسوم الجمركية إن وجدت، والأساسات، والمرافق، وأعمال السلامة، وتكامل أنظمة التحكم، والتركيب، والتشغيل، والتدريب، والتحقق، ومسؤوليات العميل. سجّل تاريخ العرض، والعملة، وأساس التسليم، وصلاحيته، وما يشمله، وما يستثنيه، ومعالجة حالات الطوارئ.
لا تجمع بين الميزانية الأولية وسعر العقد النهائي وأعمال الموقع غير المعتمدة في رقم واحد يبدو دقيقاً. حافظ على وضوح كل مصدر وحالة.
اعتبر إعانة العمل بمثابة طاقة إنتاجية متاحة إلى حين تأكيد وزارة المالية على وجود وفورات.
ابدأ بحساب وقت النشاط، وليس عدد الموظفين. قِس المهام التي تم حذفها أو نقلها أو إضافتها: التغليف، ونقل اللفائف، وتجديد الأفلام، والفحص، والاستجابة للحالات الاستثنائية، وتنسيق الصيانة، وإصدار شهادات الجودة، وإعادة العمل. حوّل الساعات إلى قيمة سنوية فقط بعد أن تؤكد المؤسسة كيفية استخدام هذه الساعات.
إذا أُعيد توزيع الموظفين بدلاً من تقليص عددهم، فاعتبر ذلك طاقة إنتاجية مُتاحة أو إعادة توظيف للعمالة - وليس توفيراً نقدياً. أدرج أي متطلبات جديدة للإشراف أو الصيانة أو الدعم الفني ضمن تكلفة الوضع المستقبلي.
قياس فوائد المواد، والقدرة الإنتاجية، والجودة، والمخاطر بشكل منفصل
تتطلب الفائدة المادية مقارنة مضبوطة: استخدام نفس عدد اللفائف أو عدد مماثل، ومعيار تغليف معتمد، وحسابات الإصدار/الإرجاع/الهدر، وفترة مراقبة محددة. تتطلب فائدة الطاقة الإنتاجية طلبًا حقيقيًا أو تكلفة متجنبة محددة؛ فالإنتاج النظري غير المستخدم لا يُعد إيرادًا. تتطلب آثار الجودة والتلف والمطالبات أدلة أساسية مؤرخة وطريقة واضحة لنسب التغيير. ينبغي أن تبقى فوائد السلامة وبيئة العمل في سجل قرار منفصل ما لم تسمح طريقة وأدلة معتمدة من الإدارة المالية بتقييمها.
إن إبقاء هذه الفئات منفصلة يمنع ادعاءً واحداً غير مؤكد من تضخيم الحالة الأساسية بأكملها.
يشمل ذلك تكاليف التشغيل والملكية السنوية
قد تشمل تكلفة الحالة المستقبلية الكهرباء، والهواء المضغوط، ومواد التعبئة والتغليف، والصيانة المخططة، وقطع الغيار، والخدمات، والبرمجيات/الدعم، والتدريب، ووقت التوقف المخطط، والعمل اليدوي المتبقي. استخدم الاستهلاك المقاس أو افتراضات الحساب الموثقة؛ فالطاقة المقدرة وحدها لا تمثل الاستهلاك الفعلي للطاقة. تعامل مع تصاعد التكاليف، وتأثيرات التبادل، وأعمال الاسترداد لمرة واحدة وفقًا للسياسة المالية للمنظمة.
استخدم صيغًا بسيطة، ولكن حدد الحدود.
للحصول على نظرة عامة لمدة عام واحد:
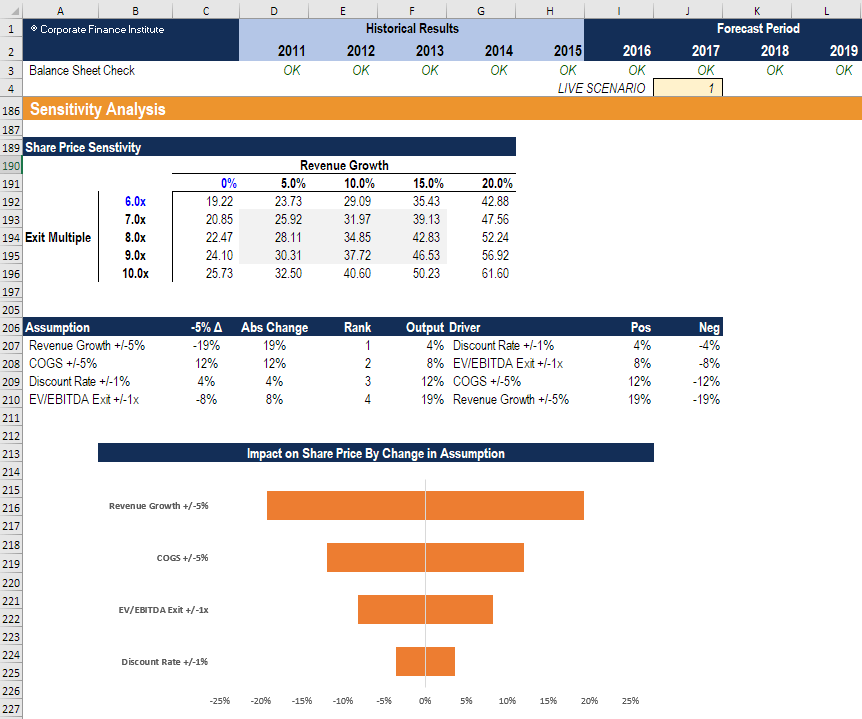
- صافي الفائدة السنوية = الفوائد السنوية الموثقة - التكاليف السنوية الموثقة للحالة المستقبلية.
- فترة استرداد بسيطة = إجمالي الاستثمار الأولي ÷ صافي الفائدة السنوية، فقط عندما يكون صافي الفائدة السنوية موجبًا وتكون حدود المدخلات كاملة.
- عائد الاستثمار البسيط = صافي الفائدة السنوية ÷ إجمالي الاستثمار الأولي.
هذه الصيغ ليست ضمانًا. فهي لا تغني عن تحليل التدفقات النقدية المخصومة، أو المعالجة الضريبية، أو التمويل، أو تكلفة الفرصة البديلة، أو قواعد الموافقة الخاصة بالشركة. بالنسبة للبدائل متعددة السنوات، حدد فترة الدراسة وافتراضات الخصم، ثم استخدم نموذج التدفقات النقدية المخصومة أو صافي القيمة الحالية (NPV) الذي تمت مراجعته من قبل قسم المالية بشكل متسق لكل من الأساس والبديل.
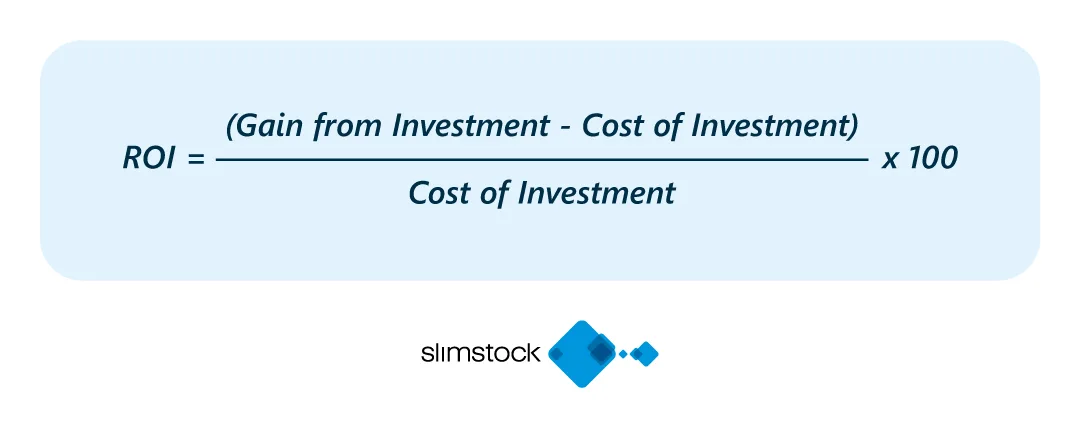
اختبار مدى تحمل القرار
قم بتشغيل سيناريو متحفظ، وسيناريو أساسي، وسيناريو مُحسَّن على الأقل. غيّر فقط المدخلات المُبرَّرة، مثل حجم اللفائف المقبولة، ومعاملة العمالة المُحرَّرة، واستخدام المواد، وتكلفة التركيب، والاستخدام، والصيانة، ووقت التوقف. اختبر حالات انخفاض الحجم، وعدم تقليص عدد العمال، وعدم تحسُّن استخدام المواد، وانعدام الطلب، أو ارتفاع تكلفة التركيب.
بيّن المتغيرات التي تؤثر بشكل أكبر على النتيجة. فالنتيجة التي لا تصح إلا في الحالة المحسّنة لا تُعدّ استنتاجاً استثمارياً قوياً.
قم بالتحقق بعد التثبيت
اتفق على خطة قياس الحالة المستقبلية قبل بدء التشغيل: عدد الملفات، معيار القبول، أوقات البدء والانتهاء، فترة التشغيل، الجهات المالكة، الاستثناءات، وتواريخ المراجعة. قارن التوقعات المعتمدة بالبيانات الفعلية بعد فترة استقرار مناسبة، ثم قارنها مرة أخرى عند نقاط التقييم المخطط لها. صحح النموذج بدلاً من الدفاع عن افتراضاته الأصلية.
تتمثل الخطوة العملية التالية في إنشاء دليل عمل أساسي ومقارنة عروض الأسعار ضمن نطاق محدد، ثم طلب موافقة أقسام العمليات والصيانة والجودة والهندسة والمالية على حدود المدخلات. عندها فقط ينبغي على الفريق حساب عائد الاستثمار للمشروع.
التفاصيل المرئية
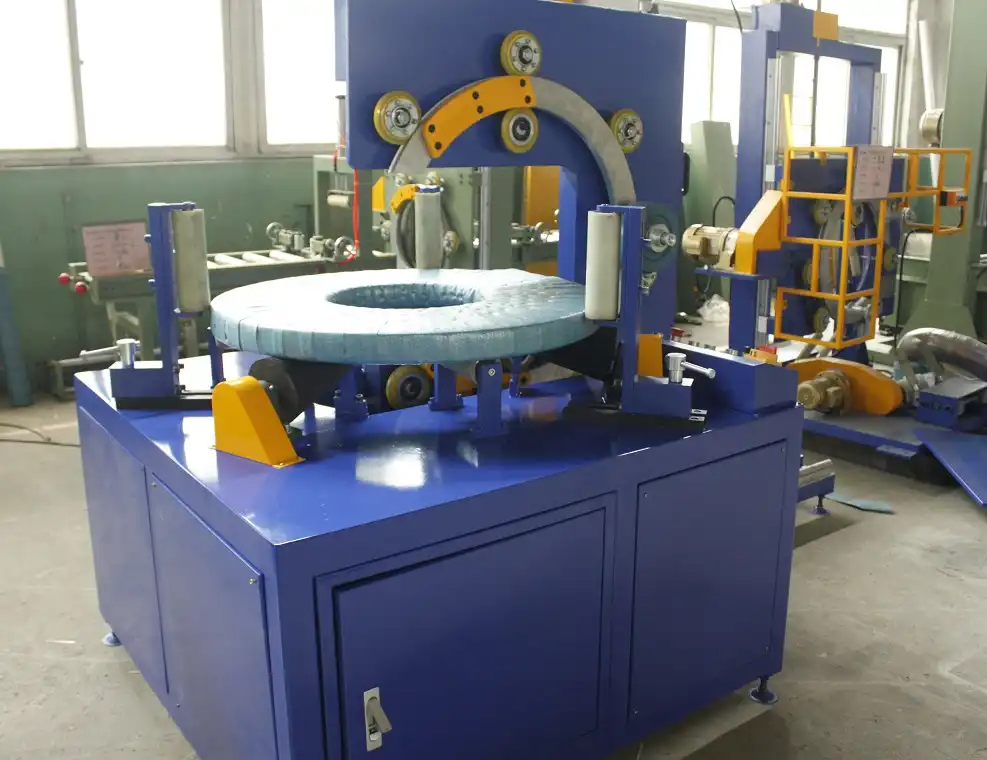
اضغط للتكبير
اضغط للتكبير

اضغط للتكبير

اضغط للتكبير
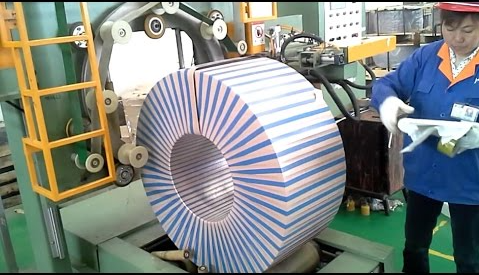
شاهد كيف يعمل
اكتشف كيف تُحسّن حلول التعبئة والتغليف الآلية لدينا كفاءة خط إنتاجك. يُظهر هذا الفيديو عملية التشغيل السلسة المصممة لتوفير أقصى حماية.
موثوق بها من قبل مصانع الصلب ورواد الصناعة
يعتمد المصنعون العالميون على معدات التعبئة والتغليف الثقيلة من FHOPE


هل أنت مستعد لتحسين خط التعبئة والتغليف الخاص بك؟
احصل على عرض سعر مخصص مع تحليل العائد على الاستثمار. سيرد مهندسونا خلال 24 ساعة.
- تصميم تخطيط مجاني
- دعم التركيب العالمي
- ضمان لمدة سنة متضمن
معلوماتك آمنة ولن تتم مشاركتها أبداً.
الآلات ذات الصلة

خط تغليف لفائف الصلب
عرض التفاصيل →
خط تعبئة ملف عمودي
عرض التفاصيل →
خط تعبئة لفائف الخرطوم
عرض التفاصيل →
خط تغليف لفائف النحاس
عرض التفاصيل →
خط تغليف لفائف الأسلاك
عرض التفاصيل →
خط تغليف الألواح
عرض التفاصيل →
آلة تعبئة الأنابيب
عرض التفاصيل →
خط تعبئة مقاطع الألمنيوم
عرض التفاصيل →
خط تجميع وتغليف مواسير أوتوماتيكي FHOPE
عرض التفاصيل →
خط تجميع وربط الأنابيب الأوتوماتيكي
عرض التفاصيل →
آلة ربط الأنبوب الفولاذي الأوتوماتيكية
عرض التفاصيل →
آلة تعبئة أنابيب الصلب الأوتوماتيكية FHOPE
عرض التفاصيل →
خط تعبئة ربط الأنابيب البلاستيكية الأوتوماتيكي
عرض التفاصيل →
خط تعبئة أوتوماتيكي لأنابيب PPR / PVC
عرض التفاصيل →
آلة تعبئة الأكياس البلاستيكية
عرض التفاصيل →
آلة تعبئة الإطارات FPT-200
عرض التفاصيل →
آلة تعبئة الإطارات FPT-300
عرض التفاصيل →
آلة تعبئة الإطارات FPT-400
عرض التفاصيل →
آلة تغليف ملف الكابلات- FPCA100
عرض التفاصيل →